AI関連ニュース
Anthropicのデータセンターを、Anthropicは建てない — Macquarie+GIC「Theseus Infrastructure」とAI設備投資の金融化
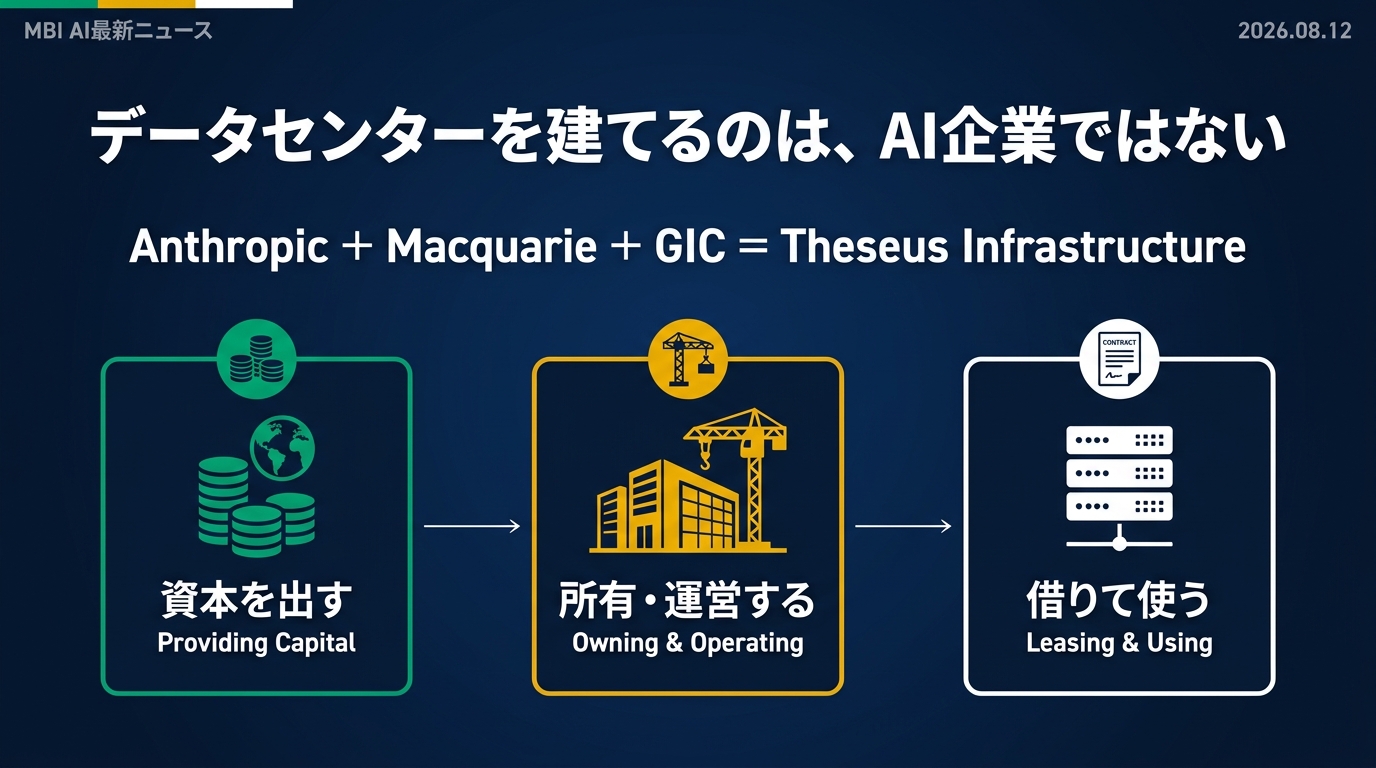
Anthropic、Macquarie Asset Management、GIC(シンガポール政府投資公社)が2026年8月10日、Anthropic専用データセンターを開発・所有・運営する新会社「Theseus Infrastructure」の設立を発表。出資と所有はMacquarieとGICが担い、Anthropicはアンカーテナントとして長期リースで借りる側に回る。AI設備投資のリスクがテック企業のバランスシートからインフラファンドとソブリンウェルスファンドへ移る構造変化と、系統増強費用100%負担という電気代の論点を解説する。
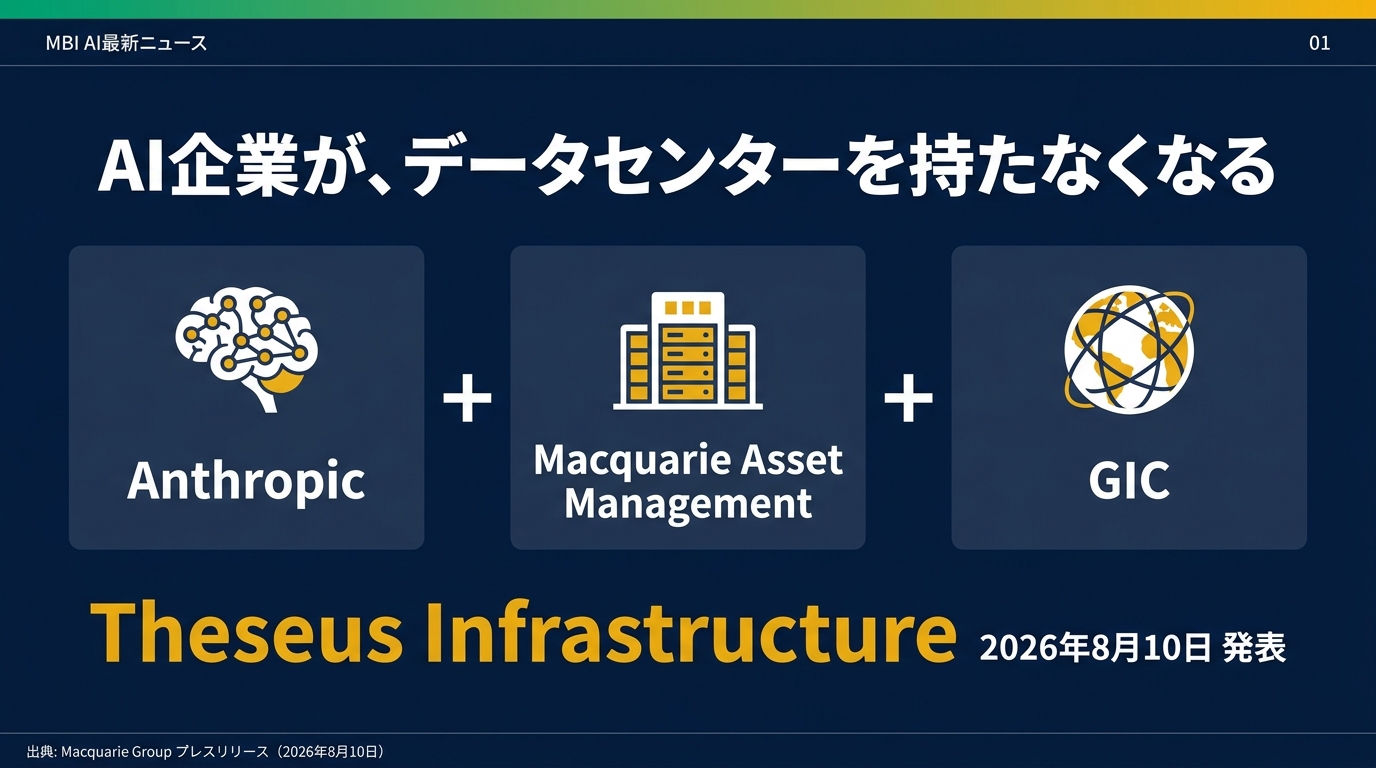
① AI企業が、データセンターを持たなくなる
2026年8月10日、Anthropic、Macquarie Asset Management、GIC(シンガポール政府投資公社)の3者が、Theseus Infrastructure という新しいプラットフォームの設立を発表しました。目的は一つ、Anthropic専用のデータセンターを開発・所有・運営し、長期契約でAnthropicに貸し出すことです。
ニュースとしては地味に見えます。データセンターの合弁会社は珍しくありません。しかし今回のリリースには、一行だけ、性質のちがう記述があります。「Macquarie Asset Managementの運用ファンドとGICが、共同でプラットフォームを保有し、各案件の株式の過半を出資する」。つまり、お金を出すのはAnthropicではありません。
Anthropicの役割はアンカーテナント、日本語でいえば中核となる借り手です。建物を建てるのも、持つのも、運営するのも別会社。Anthropicは長期契約を結んで、そこを使うだけです。
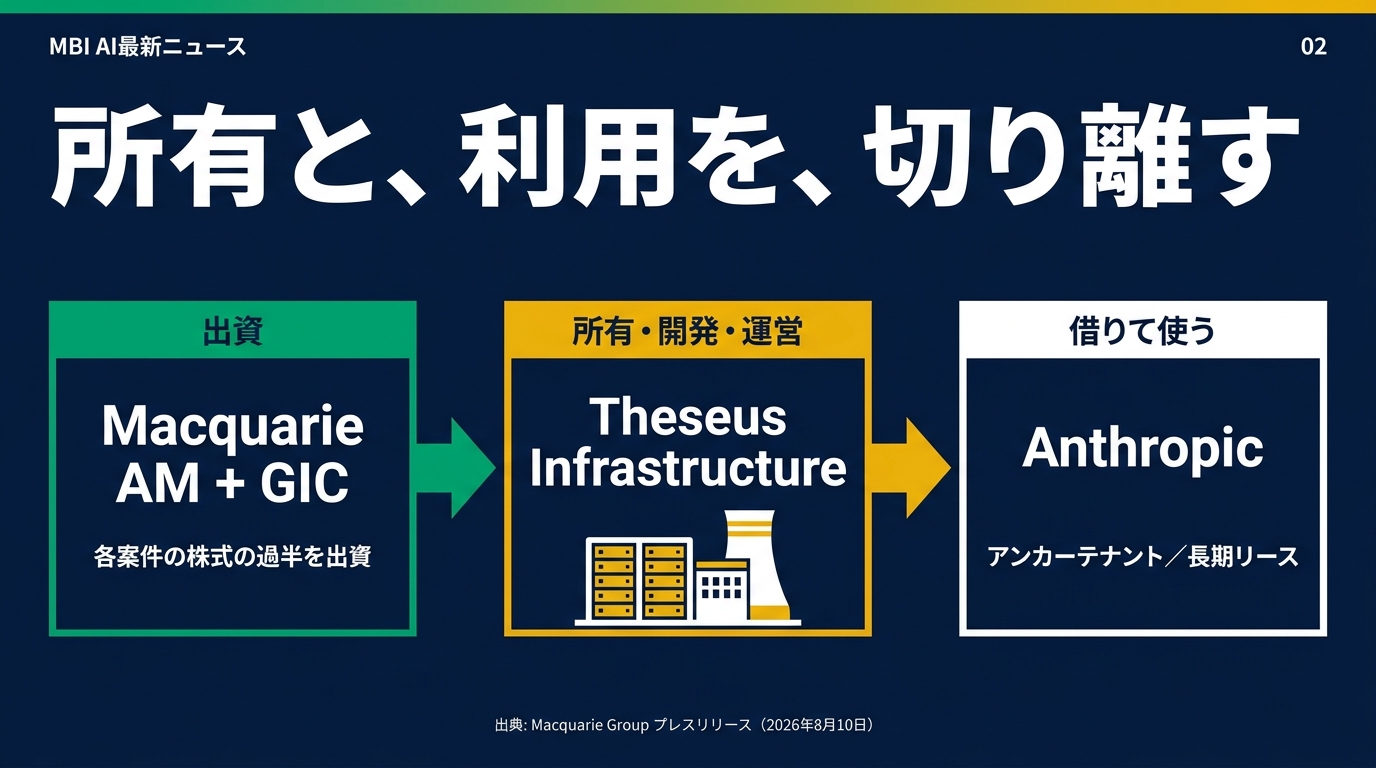
② 所有と、利用を、切り離す
この構造を整理すると、三つの層に分かれます。
- 出資する層:Macquarie Asset Managementの運用ファンドとGIC。各案件の株式の過半を出す。
- 所有・開発・運営する層:Theseus Infrastructure。用地を探し、施設を建て、動かす。
- 使う層:Anthropic。長期契約で借り、AIの学習と推論を回す。
これは不動産やインフラの世界では見慣れた形です。オフィスビルも発電所も、使う企業が自分で建てるとは限らない。ファンドが持ち、テナントが借りる。今回の発表が意味しているのは、AIのデータセンターが、その「見慣れた形」の側に移ったということです。
AI企業の側から見れば、これは合理的です。巨額の設備を自社で抱えれば、資産と減価償却がバランスシートを重くします。借りる形にすれば、費用は賃料として平準化される。成長速度を落とさずに、資本の制約から距離を取れる。
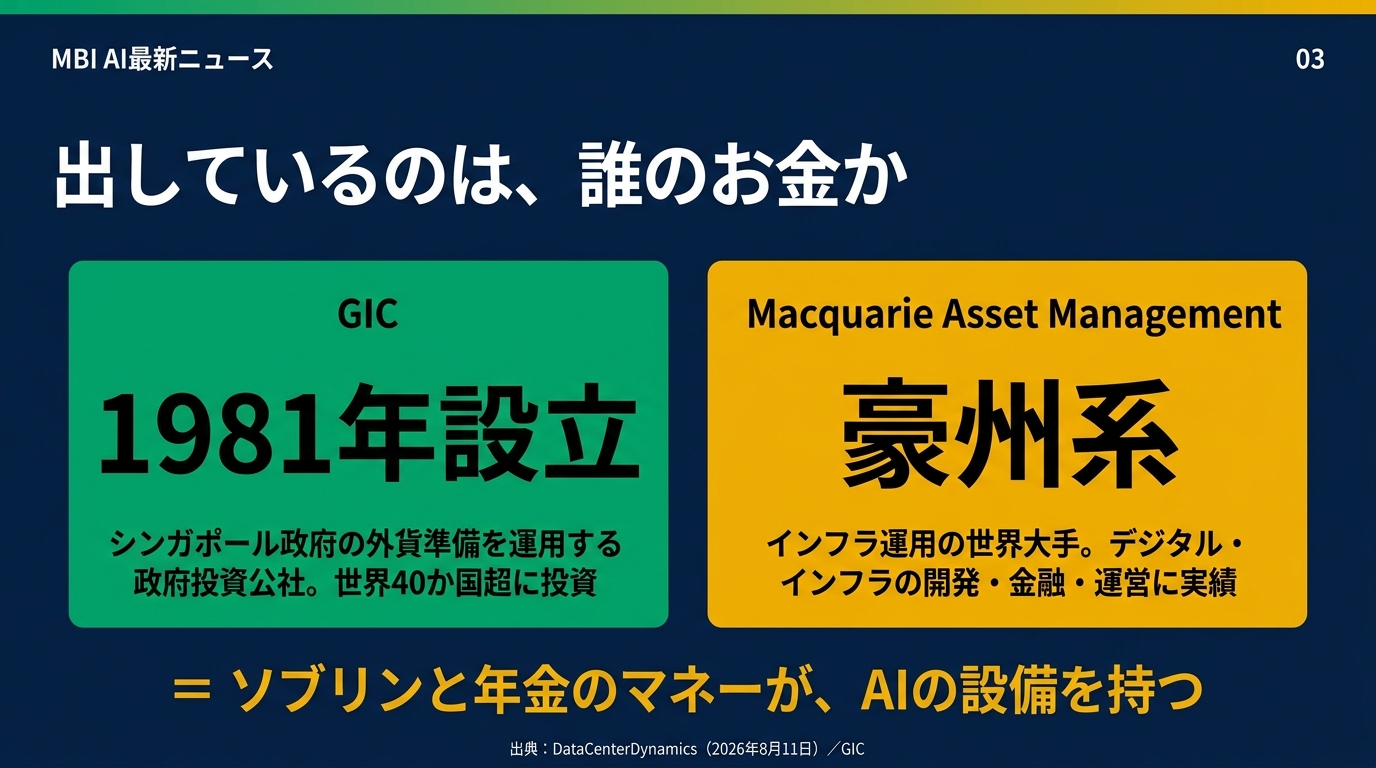
③ 出しているのは、誰のお金か
ここが今回いちばん重要な点です。出資者の顔ぶれを見てください。
GICは、1981年にシンガポール政府が設立した政府投資公社です。シンガポールの外貨準備を運用する主体で、世界40か国を超える国と地域に投資しています。DataCenterDynamicsによれば、GICはこれまでもVantageのEMEAデータセンター事業やEquinixのxScale、米EdgeCoreなどに出資してきた、デジタルインフラの常連投資家です。加えて、GICは以前からAnthropic自身にも出資しています。
Macquarie Asset Managementはオーストラリア系の運用会社で、インフラ運用では世界有数の存在です。米国のNetralityやApplied Digital、欧州のVirtusに投資し、過去にはアジア太平洋のAirTrunkや米Alignedも保有していました。
つまり、AIの設備を実際に所有するのは、ソブリンウェルスファンドと、機関投資家のインフラ運用資金だということです。年金や公的準備のような、長期で安定した利回りを求めるお金が、AIの建屋と電力設備を持ちはじめている。
④ 桁が、変わっている
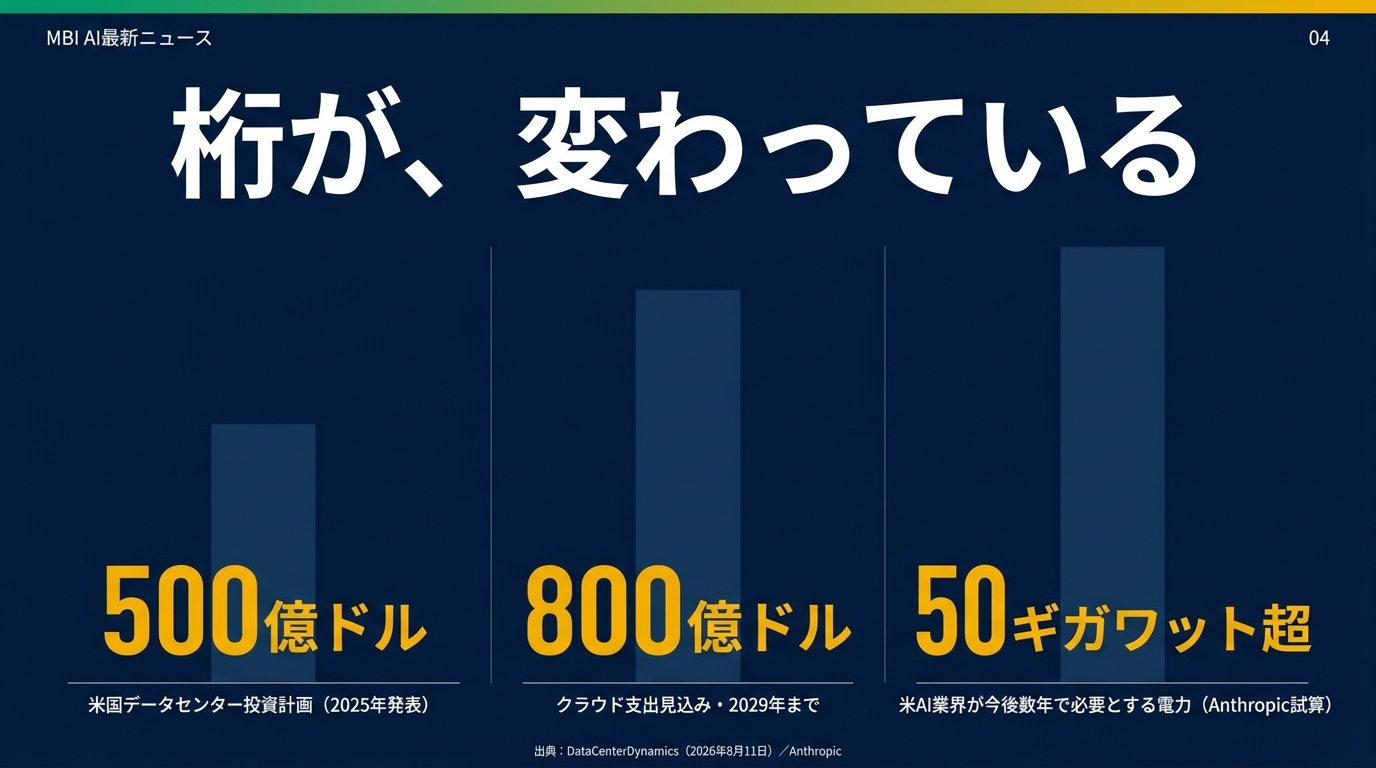
なぜここまでの体制が必要なのか。Anthropicが公表してきた数字を並べると、理由がはっきりします。
- 500億ドル:2025年に発表した米国データセンターへの投資計画。テキサス州とニューヨーク州のFluidstack拠点から着手すると説明されていました。
- 800億ドル規模:2029年までのクラウド支出見込み(DataCenterDynamicsの報道)。Google、Amazon、Akamai、CoreWeaveなどと大型契約を結んでいます。
- 50ギガワット超:米国のAI産業が今後数年で必要とする電力容量。これはAnthropic自身が2026年2月に公表した見方です。
Anthropicは自社で建てるだけでなく、TeraWulf、Hut 8、SpaceXといった事業者からも容量を借りています。さらに先週には、自社でAIアクセラレータチップを設計するチームを組成していることも公表しました。「調達できる手段はすべて使う」という姿勢が、今回の枠組みの背景にあります。
ただし注意すべき点があります。今回のリリースでは、投資総額も、サイト数も、初号案件の場所も時期も開示されていません。DataCenterDynamicsも「詳細は共有されなかった」と明記しています。枠組みの発表であって、規模の発表ではありません。
⑤ 電気代は、誰が払うのか
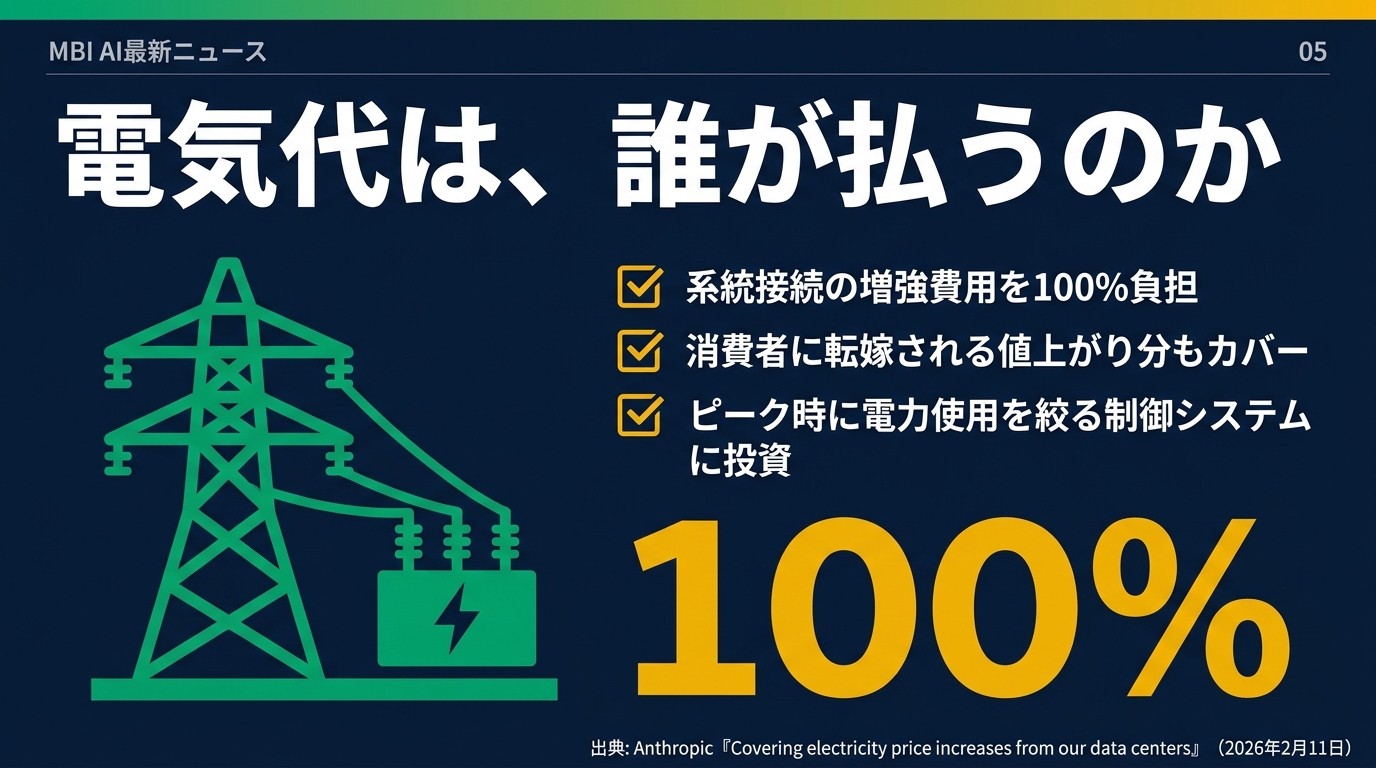
今回のプレスリリースには、投資家向けではなく、生活者向けの一文が入っています。「Anthropicは、これらのサイトによって消費者が直面しうる電気料金の上昇分を負担する」——2026年2月に発表した公約に沿う、という記述です。
その2月の公約を確認すると、内容は三つに分かれています。
- 系統増強費用を100%負担。データセンターを送電網につなぐのに必要な送電線や変電所の費用を、月々の電気料金への上乗せというかたちで全額支払う。本来なら一般の需要家に転嫁される分も含めて負担する、としています。
- 新規電源を確保し、値上がり分をカバー。自社の需要に見合う新しい発電を立ち上げる。それが間に合わない地域では、電力会社や外部の専門家と組んで、自社の需要が引き起こした値上がり幅を推計し、その分を負担する。
- ピーク時の使用を絞る。需要が逼迫する時間帯にデータセンターの消費電力を落とす制御システムに投資する。
データセンターが電気代を押し上げるルートは二つあります。一つは接続のための設備投資。もう一つは需要が増えて市場価格そのものが上がること。Anthropicは、その両方に手当てすると言っています。
もっとも、これは企業の自主的な約束であり、法的な義務ではありません。実際にどれだけ効くかは、各州の規制当局が料金体系にどう反映させるか次第です。Anthropic自身も「企業レベルの行動だけでは足りない」と書いています。
⑥ リスクが、移動している
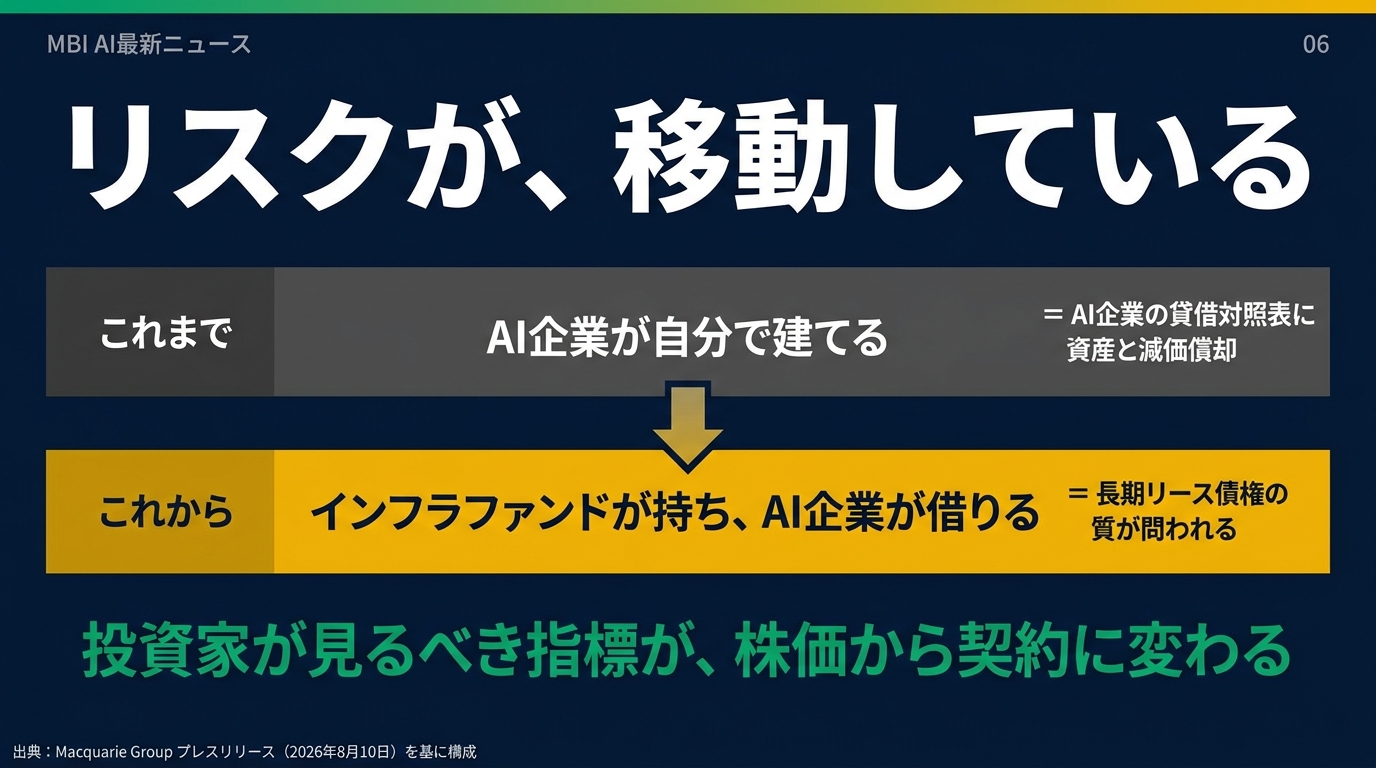
投資の観点で見たとき、この発表が示しているのはリスクの移動です。
これまでのAI設備投資は、テック企業が自らのバランスシートに資産として計上し、減価償却を通じて利益を圧迫する構造でした。だからこそ市場は「巨額のcapexは回収できるのか」という問いを、株価という形でテック企業に突きつけてきました。
今回の形では、資産はインフラファンドとソブリンの側にあります。市場が問うべき対象も変わります。「そのテック企業の株は高いか」ではなく、「その長期リース契約は本当に履行されるか」。
インフラ投資の世界では、この種の案件はテナントの信用力で価値が決まります。20年の賃料が確実に入るなら、それは債券に近い安定資産です。逆に、借り手が契約期間の途中で需要を失えば、汎用性の低い専用施設だけが残ります。AIのバブル論は、これから「株価の議論」から「契約の議論」へと形を変えていく可能性があります。
もう一つ見ておくべきは、この構造が透明度を下げる方向にも働くことです。設備がAI企業の連結の外に出れば、外部からは総capexの全体像が見えにくくなります。ハイパースケーラーの決算資料を追うだけでは、AIインフラの実際の積み上がりを把握しきれなくなっていく——これは投資判断の材料が減ることを意味します。
⑦ 暮らしに、どう降りてくるか
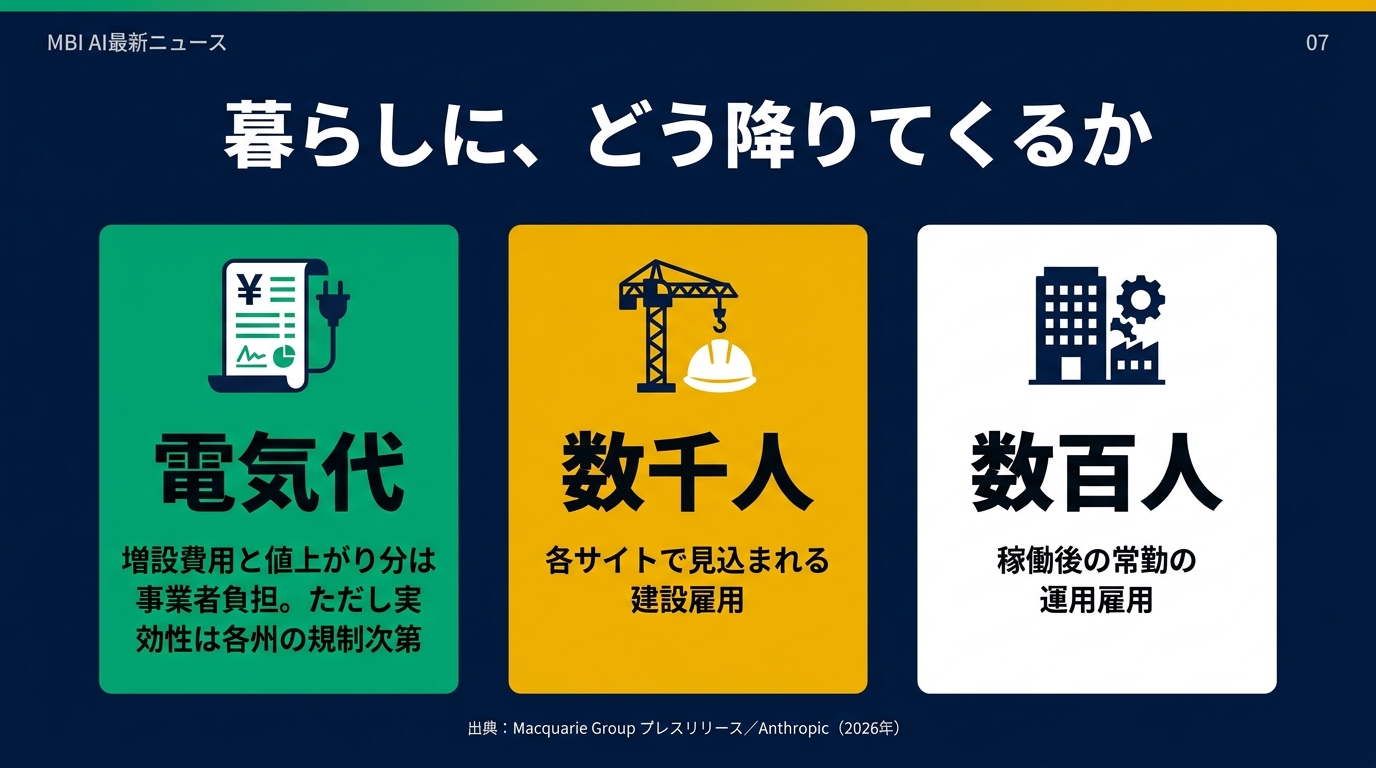
生活の側から見ると、論点は三つです。
電気代。Anthropicは増設費用の全額と値上がり分の負担を約束しています。ただしこれは自主的な公約であり、実効性は各州の規制当局がどう料金に反映させるかに依存します。米国では既にデータセンターの立地をめぐって住民の反発が起きており、Microsoft、OpenAIも同種の表明を行っています。「AI企業が電気代を肩代わりする」ことが業界標準になりつつある、という点は押さえておくべきでしょう。
雇用。Macquarieのリリースは、各サイトで数千人規模の建設雇用と、稼働後の常勤運用職が生まれるとしています。ただし建設雇用は一時的なもので、常勤職は「数百人」規模。データセンターは雇用密度が高い産業ではありません。
地域。Anthropicは水を節約する冷却技術の導入と、地域リーダーとの連携を表明しています。データセンター誘致は、税収と雇用を得る代わりに、電力・水・土地を差し出す取引です。日本でも同じ構図の議論が、いずれ本格化します。
まとめ
- AIの設備投資は、テック企業の懐からインフラファンドとソブリンへ移りつつある。Theseus Infrastructureは、Macquarie AMとGICが保有・出資し、Anthropicは借り手に回る。この形が標準になれば、AI企業は資本の制約を受けずに拡大できる一方、設備の全体像は外から見えにくくなる。
- 注目すべきは建設費ではなく、長期リース契約の中身と借り手の信用力。AIバブルを論じる軸は、株価の割高さから、契約の履行可能性へ移っていく。今回のリリースでは総額もサイト数も開示されておらず、規模の判断はまだできない。
- 電気代の負担ルールは、日本にも遅れて必ず来る論点。Anthropicは系統増強費用の100%負担と消費者の値上がり分のカバーを公約しているが、法的義務ではなく規制当局の運用次第。米国で先行するこの議論の着地点が、日本のデータセンター誘致の条件設計にそのまま影響する。
「誰がAIを作っているか」だけでなく、「誰がAIの土台を所有し、誰がその費用を負担するのか」。今回の発表は、その問いが実務的な段階に入ったことを示しています。
出典・参考情報
- Macquarie Group「Anthropic, Macquarie Asset Management, and GIC announce strategic partnership to develop dedicated data center infrastructure at scale」(2026年8月10日)
https://www.macquarie.com/us/en/about/news/2026/anthropic-mam-gic-data-centre-infrastructure-partnership.html - Anthropic「Covering electricity price increases from our data centers」(2026年2月11日)
https://www.anthropic.com/news/covering-electricity-price-increases - DataCenterDynamics「GIC and Macquarie form Theseus Infrastructure to serve Anthropic's data center needs」(2026年8月11日)
https://www.datacenterdynamics.com/en/news/gic-and-macquarie-form-theseus-infrastructure-to-serve-anthropics-data-center-needs/
※本記事の数値はすべて上記の公式発表および報道に基づきます。投資総額・サイト数・初号案件の場所と時期は、2026年8月12日時点で未開示です。本記事は情報提供を目的としたものであり、特定の投資判断を推奨するものではありません。