AI関連ニュース
Big Techの「隠れAI債務」3兆ドル — WSJが暴いた未開始リース1.2兆ドルと購入契約1.9兆ドル
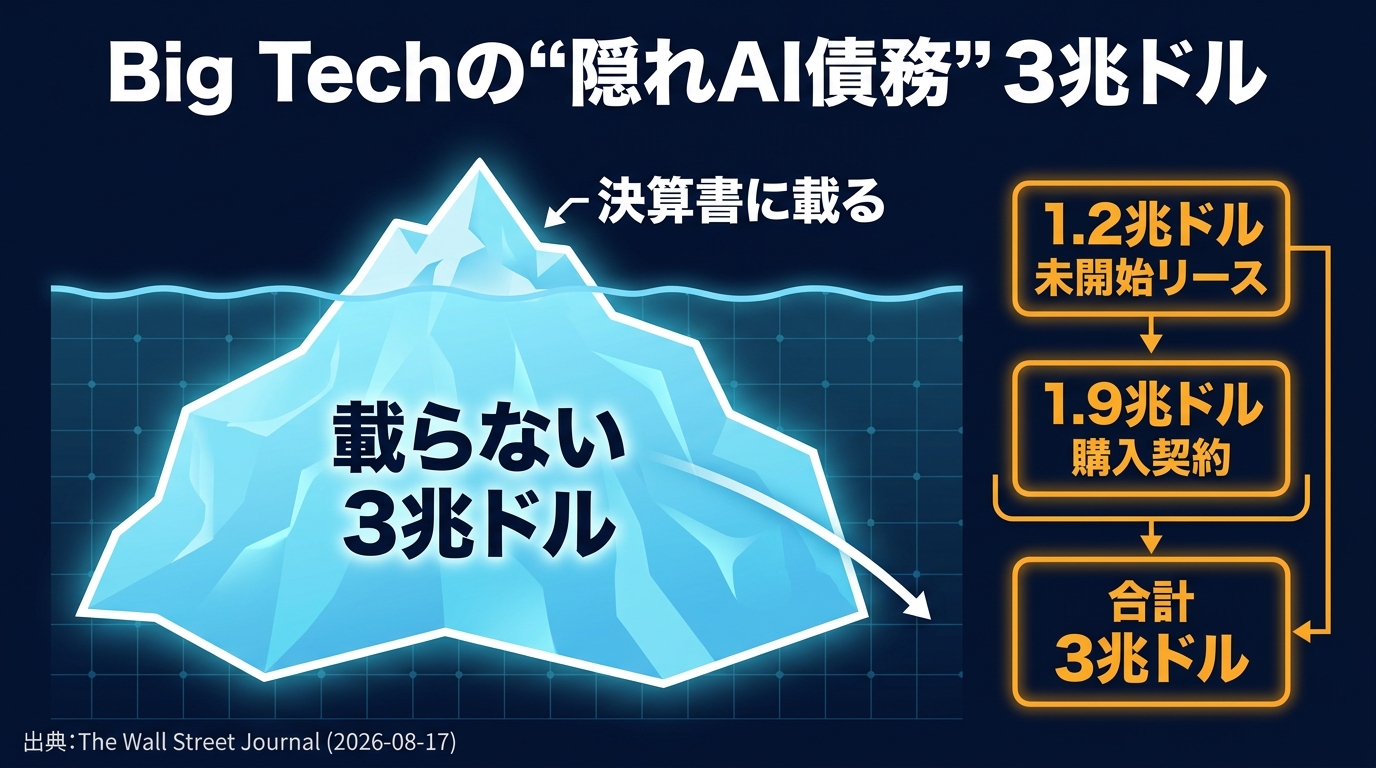
WSJが2026年8月17日に公開した分析で、米テック9社のAI関連の簿外コミットメントが約3兆ドルに達することが明らかになった。内訳は未開始リース1.2兆ドルと購入契約1.9兆ドルで、直近1年の報告設備投資約6,000億ドルの5倍。Alphabet単独で8,110億ドル、Metaは簿外約4,200億ドルに対し計上済み負債は837億ドルにとどまる。MetaがBlue Owlとの合弁SPV「Beignet」に置いた273億ドルの債券は、監査法人EYがCritical Audit Matterとして開示していた。電気料金・インデックス投資・広告単価という3つの経路で家計にも波及する。
① 決算書に載っていない3兆ドル
2026年8月17日の朝、The Wall Street Journal がひとつの分析を公開しました。米国の主要テクノロジー企業9社が抱えるAI関連の支払い約束が、合計で約3兆ドル——そしてそのほとんどが、各社の貸借対照表には載っていない、という内容です。
ここで言う「載っていない」は、粉飾という意味ではありません。会計ルール上、まだ計上する段階に来ていない、あるいは計上しなくてよいと判断された約束、という意味です。具体的には、まだ稼働していない建物のリース契約、これから受け取る半導体や電力の購入契約、特別目的会社を通じた資金調達などが含まれます。
比較の軸を置くと、規模の異常さがはっきりします。同じ9社が直近1年で「報告した」設備投資は約6,000億ドル。つまり、公表されている投資額の5倍にあたる約束が、その後ろに控えていることになります。
この報道に対し、映画『マネー・ショート』のモデルとして知られる投資家マイケル・バーリ氏は同じ8月17日にX上でWSJの図版を引用し、「もっと早く、2025年の時点で聞けたはずだ」と投稿しました。
② 内訳は「未開始リース1.2兆ドル」と「購入契約1.9兆ドル」
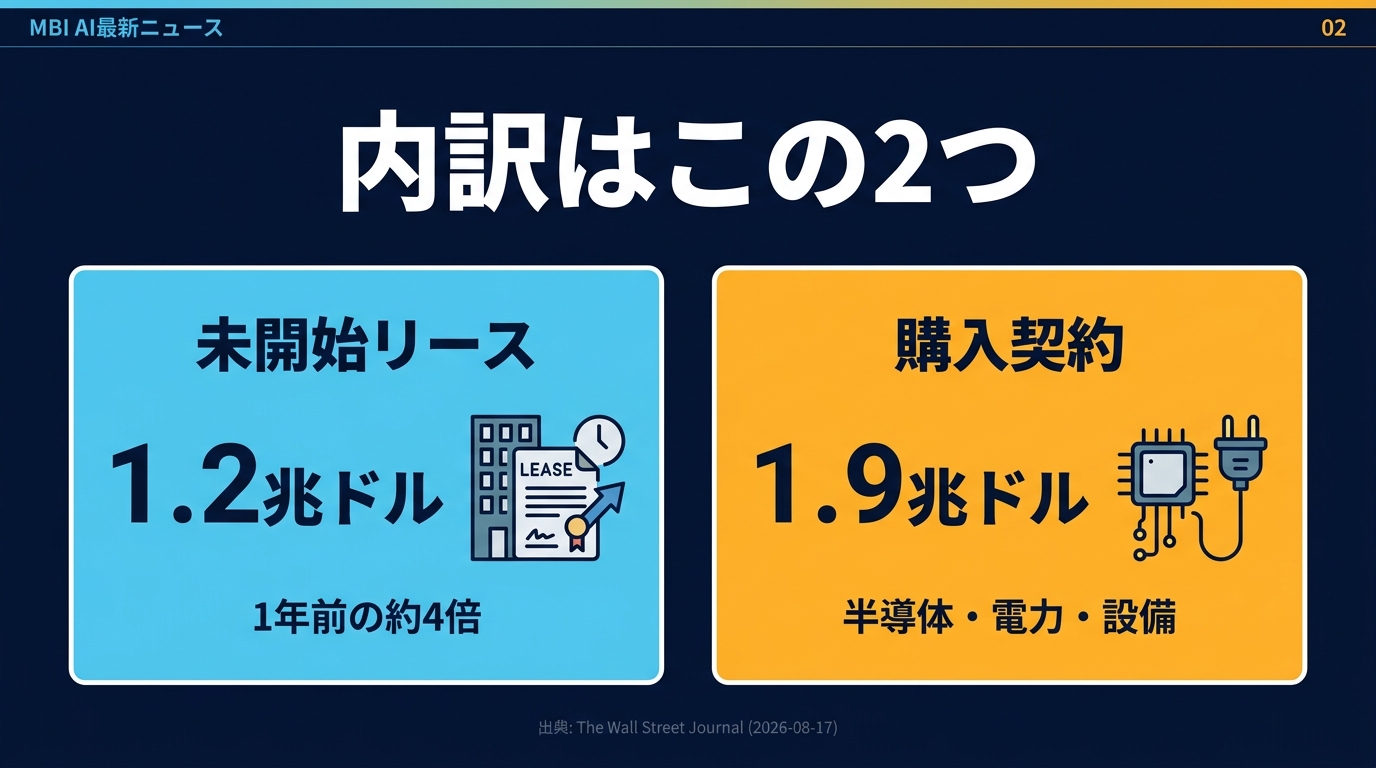
3兆ドルの中身は、大きく2つに分かれます。
ひとつは未開始リース(uncommenced leases)で1.2兆ドル。データセンターの建物や設備を借りる契約は結んだけれど、まだ引き渡しを受けておらず稼働もしていない、という状態のものです。会計上、リース負債が貸借対照表に載るのは原則として使用開始からなので、その手前にある約束は注記に書かれるだけになります。この1.2兆ドルは、1年前の開示額の約4倍に膨らみました。
もうひとつは購入契約で1.9兆ドル。GPUやサーバー、電力、ネットワーク機器などを「これだけ買います」と長期で約束したものです。半導体も電力も供給が逼迫しているため、確保するには長期・大量のコミットが条件になります。裏を返せば、需要が想定を下回っても払う約束でもあります。
この2つは性質が違います。リースは資産と紐づき、契約解除や転貸の余地が残ります。購入契約は、買った先の稼働率が読めなければそのまま損失になりうる。同じ「簿外」でも、リスクの手触りは同じではありません。
③ 突出するAlphabetの8,110億ドル
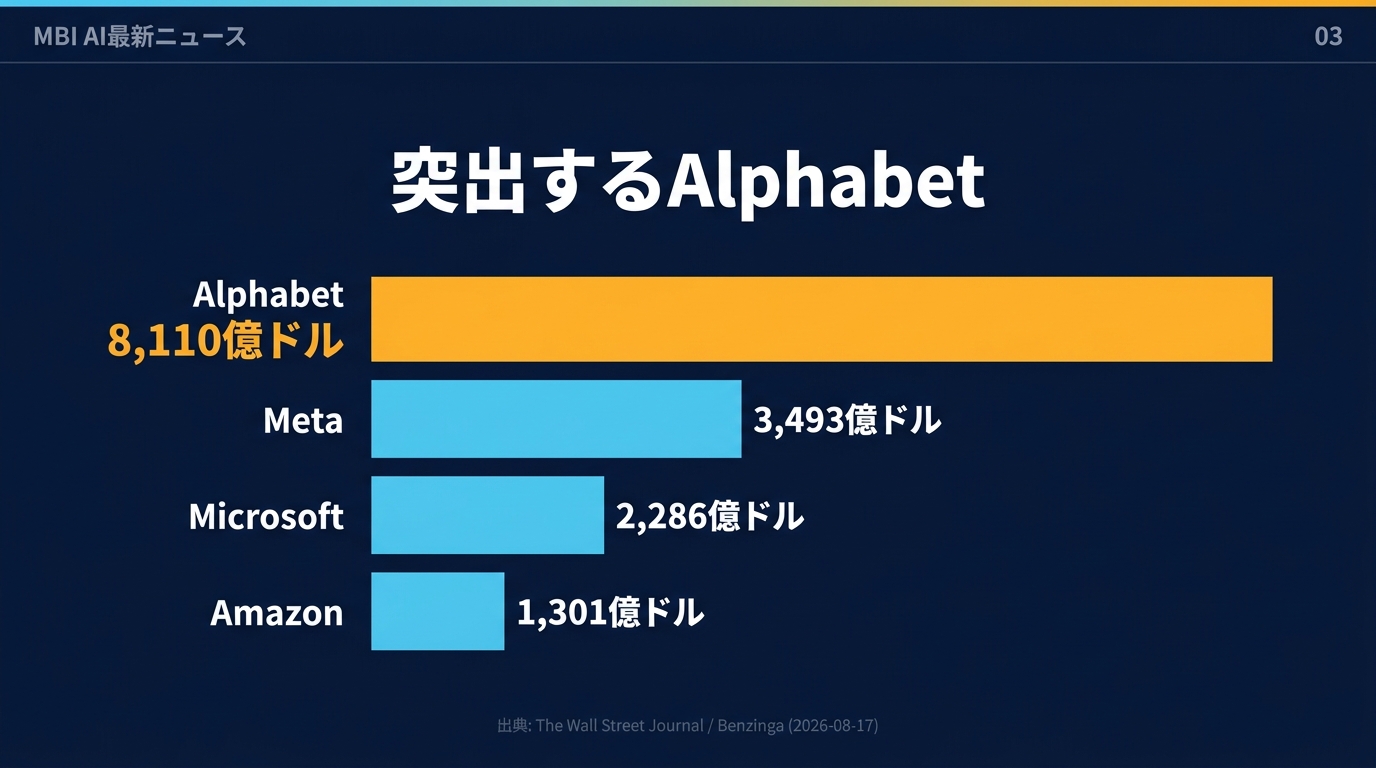
企業別に見ると、姿勢の差がはっきり出ます。
- Alphabet:8,110億ドル
- Meta:3,493億ドル
- Microsoft:2,286億ドル
- Amazon:1,301億ドル
Alphabetは2位のMetaの2.3倍で、単独で全体の4分の1以上を占めます。WSJが対象にしたのはこの4社に加え、Oracle、Nvidia、Broadcom、SpaceX、AMDの計9社。なかでもOracleの簿外リース義務は4年で約30倍に膨らんでいます。
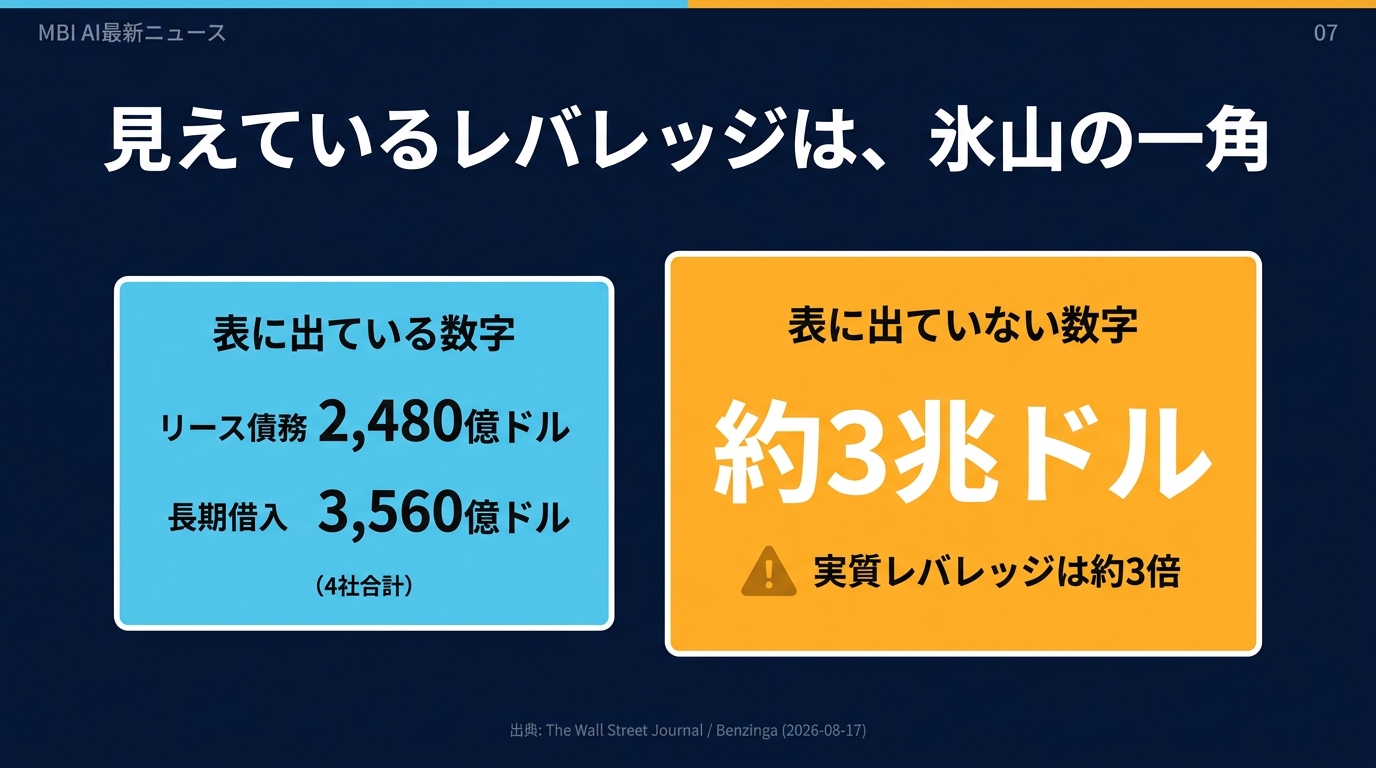
対して、この4社が実際に貸借対照表に計上しているのは、リース負債が合計2,480億ドル、長期借入が3,560億ドル。合計しても6,000億ドル強で、簿外の約束の5分の1程度にとどまります。
「バランスシートは健全だ」という説明は、この4社について言えば正しい。ただしそれは、健全に見える部分だけを見た場合の話です。
④ Metaはどうやって273億ドルを外に置いたのか
仕組みが最もはっきり見えるのが、Metaのケースです。
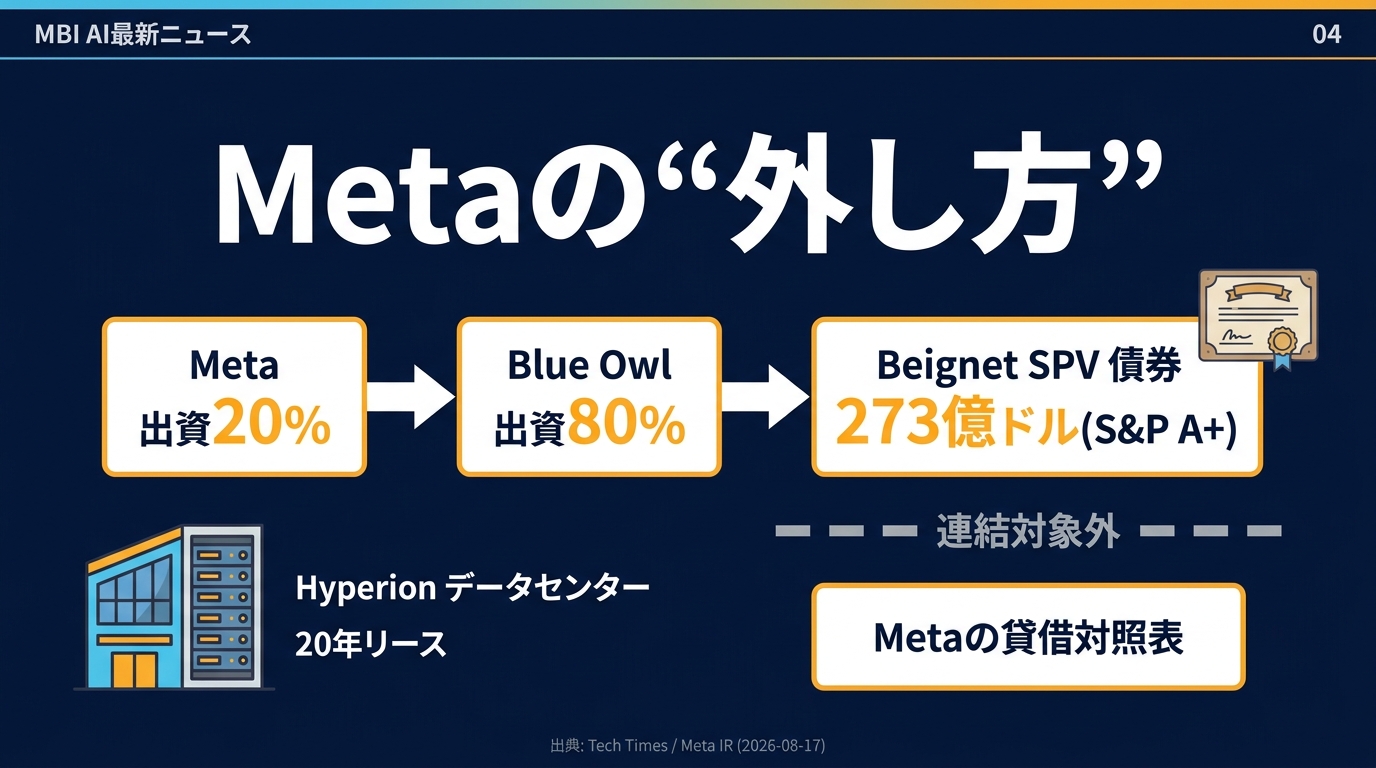
2025年10月、Metaはルイジアナ州リッチランド郡に建設中の大型データセンター「Hyperion」の土地と建設資産を、Blue Owl Capitalが運用するファンドとの合弁会社に拠出しました。出資比率はBlue Owl 80%、Meta 20%。そのうえで、Blue Owl側の持株会社であるBeignet Investor が、この施設の長期リース収入を裏付けに273億ドルの債券を発行しました。格付けはS&PでA+です。
Metaはこの施設を20年以上リースすると約束し、建設管理と物件管理も担います。それでも、この273億ドルはMetaの貸借対照表には載りません。米国会計基準(ASC 810)では、変動持分事業体(VIE)を連結するかどうかは「主要受益者(primary beneficiary)」かどうかで決まり、Metaは「重要な活動を支配していない」と整理されたためです。Metaが退去した場合に次の借り手を探す責任を負うのは80%を出資するBlue Owl側——それが判断の分かれ目でした。
この判定ルール自体は、エンロン事件の後、まさに簿外への飛ばしを防ぐために厳格化されたものです。今回のAIデータセンター向けSPVは、そのルールの内側で組まれています。合法である一方、2026年1月にはエリザベス・ウォーレン氏を含む民主党上院議員4名が、AIデータセンターSPV債務のシステミックリスクについて金融安定監視評議会(FSOC)に書簡を送っています。
⑤ 監査法人EYが付けた「黄色信号」
実はこの構造、外部から指摘される前に、Metaの監査法人自身が印を付けていました。
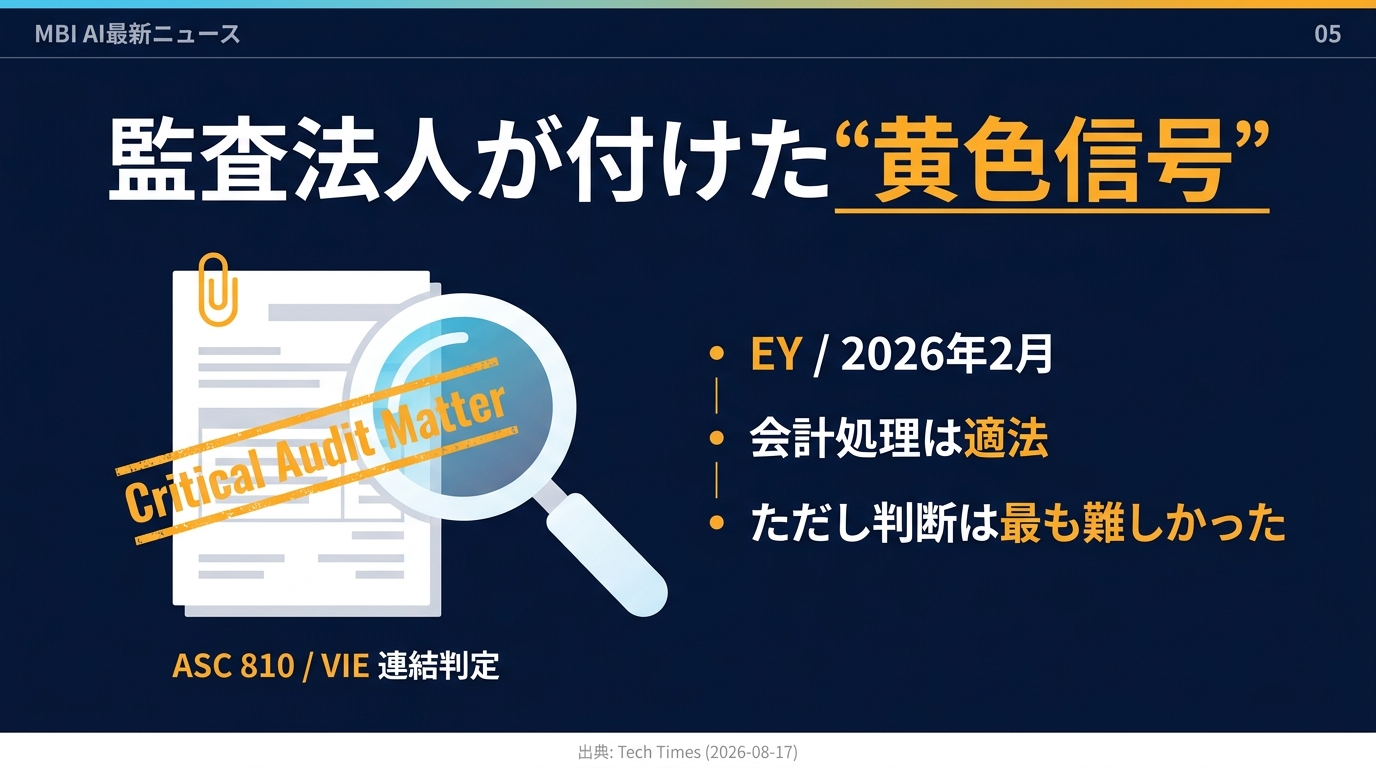
2026年2月、Ernst & Young(EY)はMetaの年次報告書の監査にあたり、Beignetのデータセンター構造を「Critical Audit Matter(CAM/監査上の主要な検討事項)」として記載しました。CAMとは、監査人がその年の監査で最も困難で、最も判断を要した論点を投資家に開示する仕組みです。
重要なのは、EYが会計処理そのものは承認している点です。「273億ドルの債券はMetaの貸借対照表に載せなくてよい」という結論は、米国会計基準の下で成り立つ。ただしEYは同時に、その結論が簡単に出た結論ではないことを、わざわざ投資家向けに書き残した。
言い換えれば、これは違反の指摘ではなく、「ここは解釈が割れうる」というラベルです。会計基準が変わったり、規制当局の見方が変わったりすれば、同じ取引の見え方が変わりうる。CAMは、そのリスクを読者に渡すための装置です。
⑥ 稼いだ現金は、ほぼ全部使った — FCF 7.84億ドル
簿外の話が抽象的に感じられるなら、Metaの2026年第2四半期(7月29日発表)の数字を見ると、実体がつかめます。
- 売上:608億ドル(前年同期比 +28%)
- 純利益:158億ドル(-14%)/希薄化後EPS:6.18ドル(-13%)
- 費用合計:420億ドル(+55%)
- 営業利益率:43% → 31%
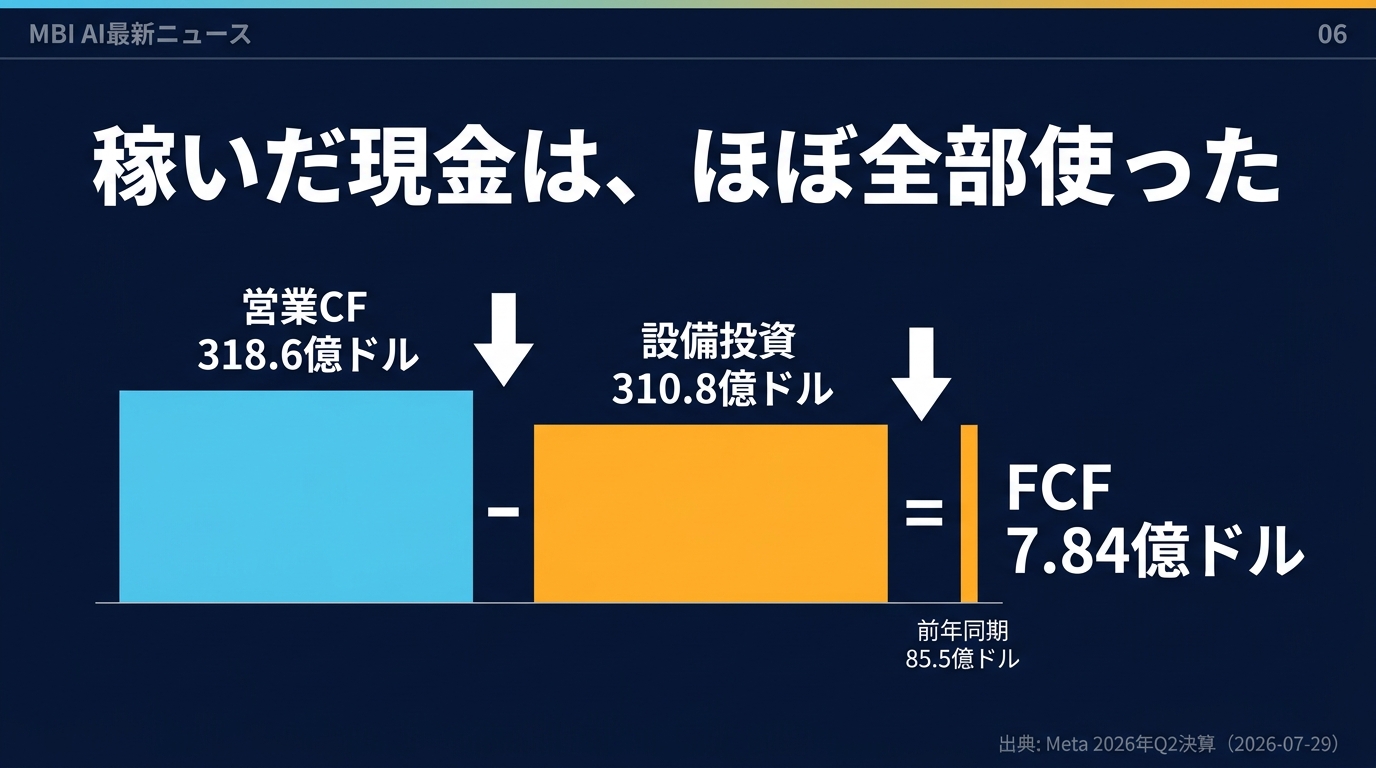
- 営業キャッシュフロー:318.6億ドル
- 設備投資:310.8億ドル
- フリーキャッシュフロー:7.84億ドル(前年同期は85.5億ドル)
売上は市場予想を上回りました。それでも、四半期に稼いだ現金318.6億ドルのうち310.8億ドルをデータセンターと機材に投じた結果、手元に残ったのは7.84億ドル。前年同期の1割以下です。
それでもMetaは同じ四半期に13.5億ドルの配当を支払いました。フリーキャッシュフローを上回る額です。差額を埋めるため、四半期中に約250億ドルの新規負債を発行し、計上済み負債は837億ドルまで増えました。2026年通期の設備投資ガイダンスは1,300〜1,450億ドル。この水準が続く限り、配当は借入で賄われ続けます。
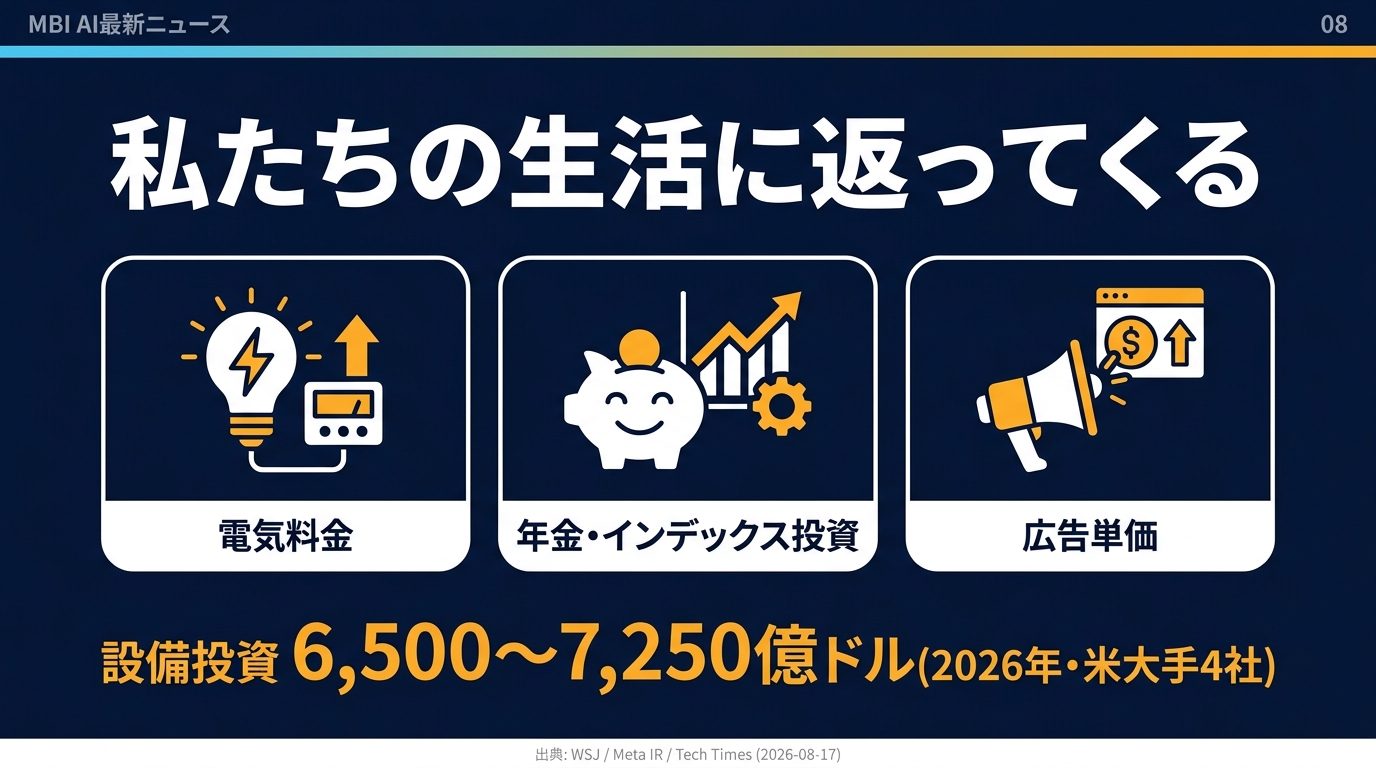
米大手4社(Amazon・Alphabet・Meta・Microsoft)の2026年の設備投資コミットは合計6,500〜7,250億ドル。テクノロジー産業史上、単年で最大の投資です。
⑦ 投資家にとって何が変わるのか
今回の分析が突きつけたのは、財務指標の読み方そのものです。
これまで「テック大手は無借金に近い」と言われてきました。実際、Metaは現金・有価証券903億ドルに対し計上済み負債837億ドルで、ネットではほぼ手元資金が上回る状態です。しかし簿外を含めると約4,200億ドル。計上済み負債の5倍になります。
ここから、実務的に3つの読み替えが必要になります。
- レバレッジは表示の約3倍で見る。 貸借対照表のD/Eレシオだけでテック大手の財務健全性を比較すると、投資約束の重さを取りこぼします。有価証券報告書の「注記」まで読むしかありません。
- 開示が揃っていない。 未開始リースや購入義務の書き方は各社バラバラで、外部から横並びで正確に測ることが難しい。WSJの3兆ドルという数字も、開示の粒度に依存した推計です。
- 需要が前提になっている。 3兆ドルの約束は、AIの推論・学習・エージェント・企業向けアプリの需要が伸び続けることを前提に成立しています。稼働率が想定を下回れば、リースも購入契約も固定費として残ります。
逆側の見方も置いておきます。これらは失敗した投資ではなく、まだ実行されていない投資でもある。データセンターが稼働し、AIの需要が実際に伸びれば、この3兆ドルは新しいソフトウェア経済の土台を先に押さえた、という評価になります。今の時点で分かるのは、賭けの大きさが、公表数字の5倍だったという事実だけです。
⑧ そして、私たちの生活に返ってくる
3兆ドルは、遠い国の企業会計の話に見えて、3つの経路で家計に届きます。
1. 電気料金。 購入契約1.9兆ドルには電力が含まれます。データセンターが電力を長期・大量に押さえれば、同じ系統につながる家庭や中小企業の調達条件は、押さえた側の後回しになります。日本でも、電力需給と再エネ導入コストは小売価格に反映されます。
2. 年金・インデックス投資。 日本の個人がNISAやiDeCoで持つ全世界株式・S&P500インデックスの上位は、まさにこの9社です。簿外3兆ドルは、意識せずとも自分の積立の中身に入っています。「テック株は財務が強いから安心」という前提は、注記まで読んだうえで置き直す必要があります。
3. 広告費。 投資回収の最短経路は広告です。MetaのAI広告ツールAdvantage+は年換算売上ラン・レートで750億ドルに達し、同社はQ2決算コールで、AI活用によりFacebookの広告クリックが+8.3%、コンバージョンが+15.7%改善したと説明しています。効率が上がった分は、通常オークション単価に吸収されます。広告主にとっての「AIによる効率化」は、そのまま「単価の上昇」と同居することになります。
同じ8月17日には、AI動画のHiggsfieldが4億ドルを調達し評価額54億ドル、年換算売上は1年前の2,000万ドルから7億ドルへ、Fortune 500のうち390社が利用と発表しました。企業の映像制作予算は、すでにAI側へ動いています。3兆ドルの設備投資は、こうした需要が本当に続くかどうかに賭けられています。
まとめ
- WSJが2026年8月17日に公開した分析で、米テック9社のAI関連簿外コミットメントは約3兆ドル。未開始リース1.2兆ドル+購入契約1.9兆ドルで、直近1年の報告キャペックス約6,000億ドルの5倍にあたる。
- 企業別ではAlphabetが8,110億ドルで突出。Meta 3,493億ドル、Microsoft 2,286億ドル、Amazon 1,301億ドル。4社の計上済みリース負債は2,480億ドル、長期借入は3,560億ドルにとどまる。
- Metaは Blue Owl との合弁を通じたSPV「Beignet」で273億ドルの債券を簿外に置き、監査法人EYは2026年2月にこの判定をCritical Audit Matterとして開示していた。違法ではないが、解釈が割れうる領域である。
- Metaの2026年Q2は売上608億ドル(+28%)と好調ながら、営業CF 318.6億ドルのうち310.8億ドルを設備投資に投じ、FCFは7.84億ドル。配当13.5億ドルを賄うため約250億ドルを新規調達した。
- 家計への経路は電気料金・インデックス投資・広告単価の3つ。特に広告は、Advantage+のラン・レート750億ドルが示すとおり、回収の最短経路であり、効率改善と単価上昇は同時に起きる。
- 実務上の結論はひとつ。「安いAI」がいつまで安いかは、この3兆ドルの返済スケジュールが決める。 モデル単価は変動費として扱い、ベンダー切替可能な設計にしておくこと。
出典・参考情報
- The Wall Street Journal「Why Big Tech's AI Spending Is $3 Trillion Higher Than It Seems」(2026-08-17)
- Benzinga「Michael Burry Takes Victory Lap as Big Tech's $3 Trillion AI Spending Tab Comes Into Focus」(2026-08-17)
Benzinga(2026-08-17) - Tech Times「Meta's Balance Sheet Hides $420B in Off-Balance-Sheet AI Debt: EY Flagged Largest Structure」(2026-08-17)
Tech Times(2026-08-17) - Meta「Meta Reports Second Quarter 2026 Results」PR Newswire(2026-07-29)
PR Newswire(2026-07-29) - Meta Investor Relations「Meta Announces Joint Venture with Funds Managed by Blue Owl Capital to Develop Hyperion Data Center」(2025-10)
Meta IR(2025-10) - FASB「ASC 810 — Consolidation」
https://asc.fasb.org/810 - PR Newswire「Higgsfield Raises $400 Million Series B Financing at $5.4 Billion Valuation」(2026-08-17)
PR Newswire(2026-08-17)
※本記事は情報提供を目的としたものであり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。