AI関連ニュース
AWSが「自前主義」の外に600億ドルの枠を開けた — クアルコム、推論専用シリコンで10年契約。ただし85%はまだ確定していない

クアルコムとAmazonが2026年9月8日、AI推論向けカスタムシリコンで複数世代の提携を発表。Amazonは2036年までに最大600億ドルを支払える枠を得て、クアルコムは最大2,500万株の新株予約権を発行した。ただし即時確定は15%のみで、600億ドルは上限であり受注残ではない。学習で90%超を握るNVIDIAを避け「推論」に横から入る戦略、AI200の1カードLPDDR 768GBという設計、そしてメモリ価格を通じて家計に届く影響までを整理する。
何が起きたのか — AWSが「外部の推論チップ」に10年の枠を開けた
2026年9月8日、米サンディエゴ。クアルコムとAmazonが、AIデータセンター向けのカスタムシリコンを複数世代にわたって共同開発すると発表した。対象はAIの「学習」ではなく「推論」で、あわせて最大1.6Tの光接続も共同で開発する。クアルコム側は自社の設計サイクルを短縮するため、AWSのAIインフラ(Amazon Bedrockを含む)をEDA(半導体設計自動化)ワークロードで深く使う、とも明記した。
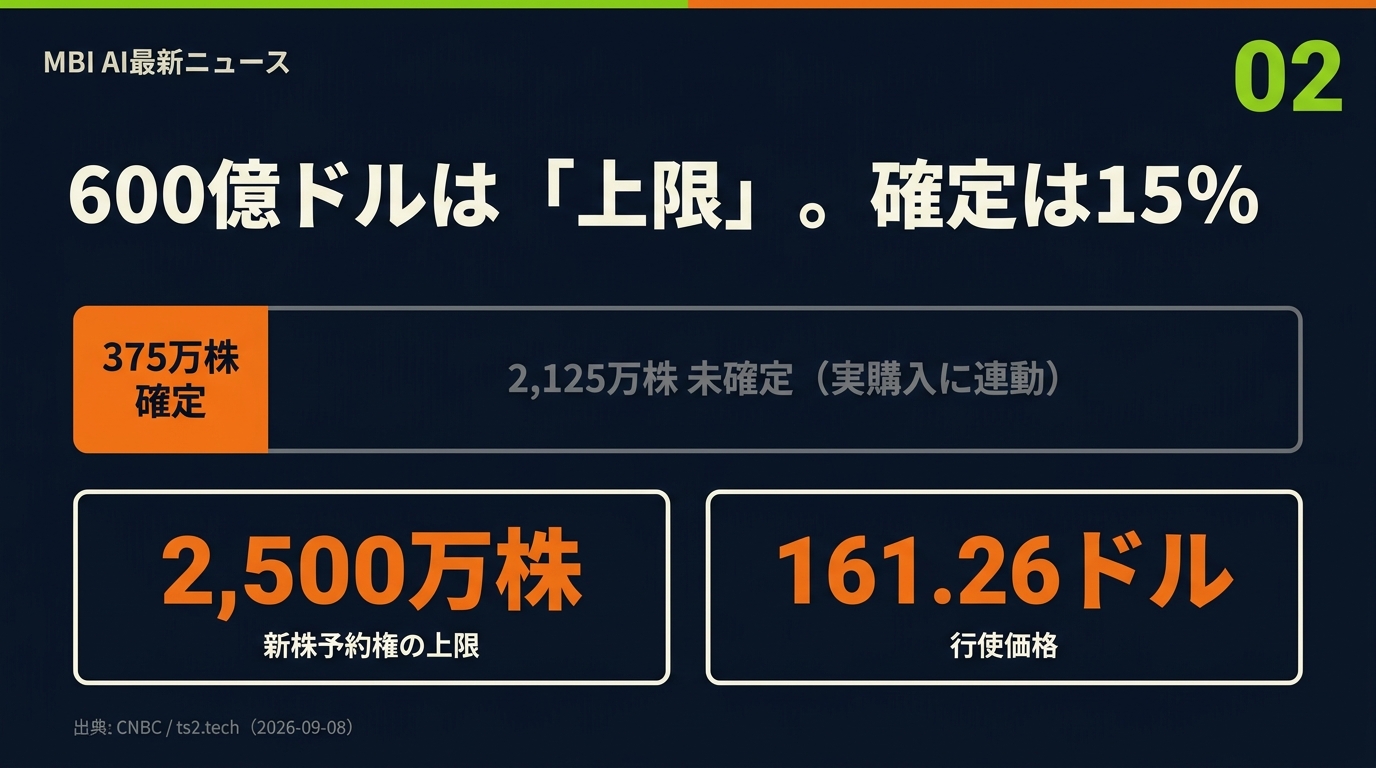
公式リリースには金額は出ていない。数字が出てきたのは、同日の開示を追った米メディア側である。CNBCなどによれば、クアルコムはAmazonに対し最大2,500万株・行使価格161.26ドル(額面で最大約40億ドル)の新株予約権を発行し、その裏側でAmazonは2036年9月までに最大600億ドルを同社のハードウェアに支払える枠を得た。
クアルコムのクリスティアーノ・アモンCEOは「AI需要が加速するにつれ、データセンターのインフラは、より高い性能をより高い効率で届けるために、コンピューティングと接続性の両方で進化が必要になる」とコメント。AWSのプラサド・カリャナラマン バイスプレジデントは「カスタムシリコンと先進的な接続で協業することで、より高性能で効率的、かつコスト効率の高いインフラを顧客に届ける」と述べている。
600億ドルは「上限」であって、受注残ではない
ここが本稿でいちばん強調したい点である。600億ドルは「これから10年で支払える金額の天井」であり、今日Amazonが600億ドル分を発注したという意味ではない。ts2.techはこの点を明確に書いている——「600億ドルという数字は、そのプロセス全体にわたる支払いの上限であって、Amazonが今日600億ドル分の製品を発注したという意味ではない」。
ワラント(新株予約権)の設計もそれを裏づけている。2,500万株のうち即時に確定したのは375万株=全体の15%だけ。残る85%は、「拘束力のある発注」と「サーバーチップ・技術・システム・製造サービスの実際の購入」に連動して、はじめて確定する。つまりこの契約は、Amazonが買った分だけクアルコムの株式をAmazonに渡すという、成果連動型の握りである。
株価の反応もきれいに割れた。ts2.techによれば当日の終値は+3.6%の174.88ドル。一方でTech Timesは場中に一時+9.5%、高値183.49ドルをつけたと報じ、Quartzは「約10%高」と書いた。同じ日の同じ銘柄でこれだけ数字が違うのは、市場が「上限600億ドル」をどこまで割り引くかで割れたことの表れと読むのが素直だろう。
戦場が「学習」から「推論」へ移った
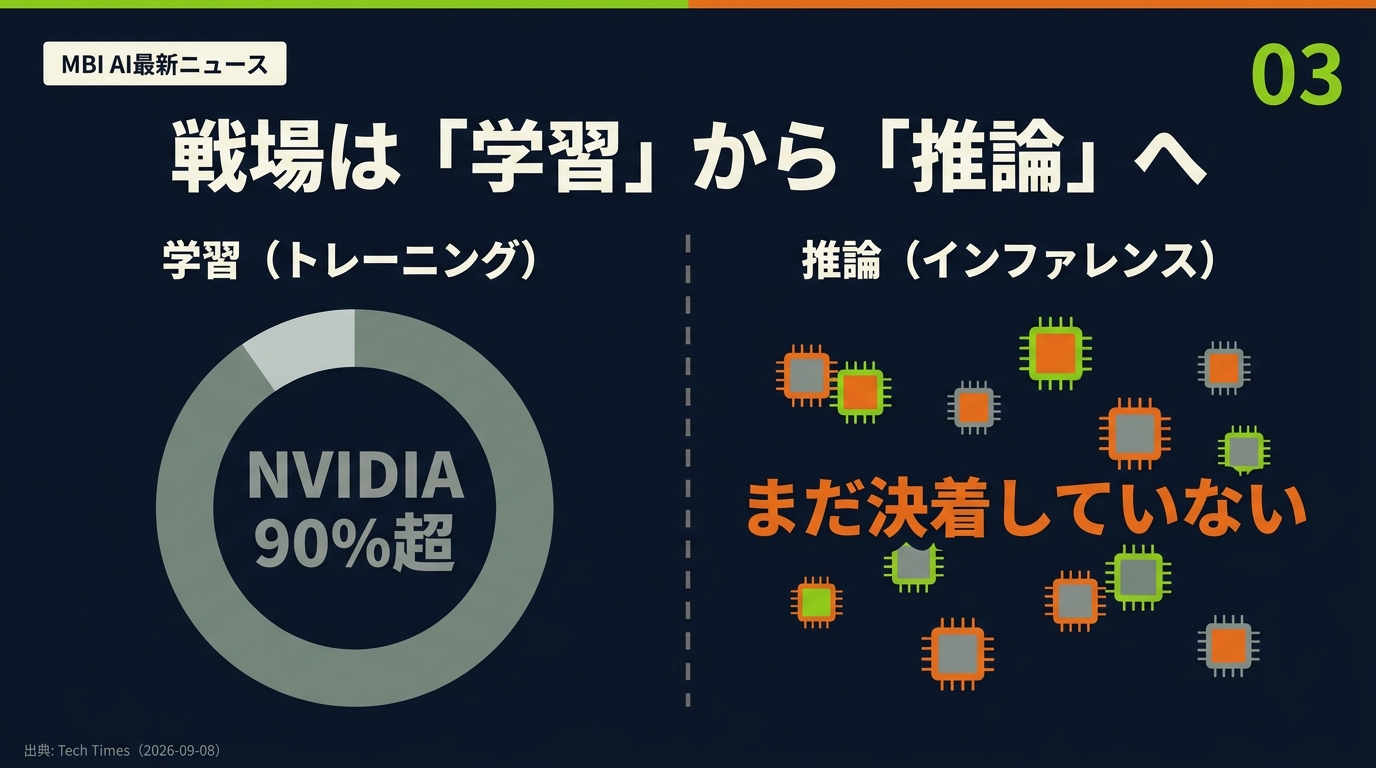
NVIDIAはAIの学習市場で90%超のシェアを握っているとされる(Tech Times)。この城壁を正面から崩すのは、いまのところ誰にも難しい。だからクアルコムが選んだのは横の入口だった。すなわち推論、それも「デコード」と呼ばれる、生成したトークンを一つずつ吐き出していく工程である。
ここで効くのは演算のピーク性能よりもメモリの容量と、そこへのアクセス効率だ。クアルコムのAI200/AI250はLPDDRを大量に載せる設計で、Tech Timesは同社の設計を「デコードのワークロードに独自の適性がある」と評している。学習で勝つのではなく、学習の後ろで延々と回り続ける処理のコストを下げるという賭けだ。
経済的にはこの区別が決定的である。学習は「投資」だが、推論は「原価」だ。モデルが賢くなるほど利用は増え、推論の請求は毎月立ち上がり続ける。AI企業の粗利率がどこで決まるかといえば、学習費用ではなく推論単価である。世界最大のクラウドが、ここに10年の外部調達枠を用意したという事実そのものが、「推論の供給はまだ足りていない」という自己申告に等しい。
自前チップは残したまま、外にも枠を作った
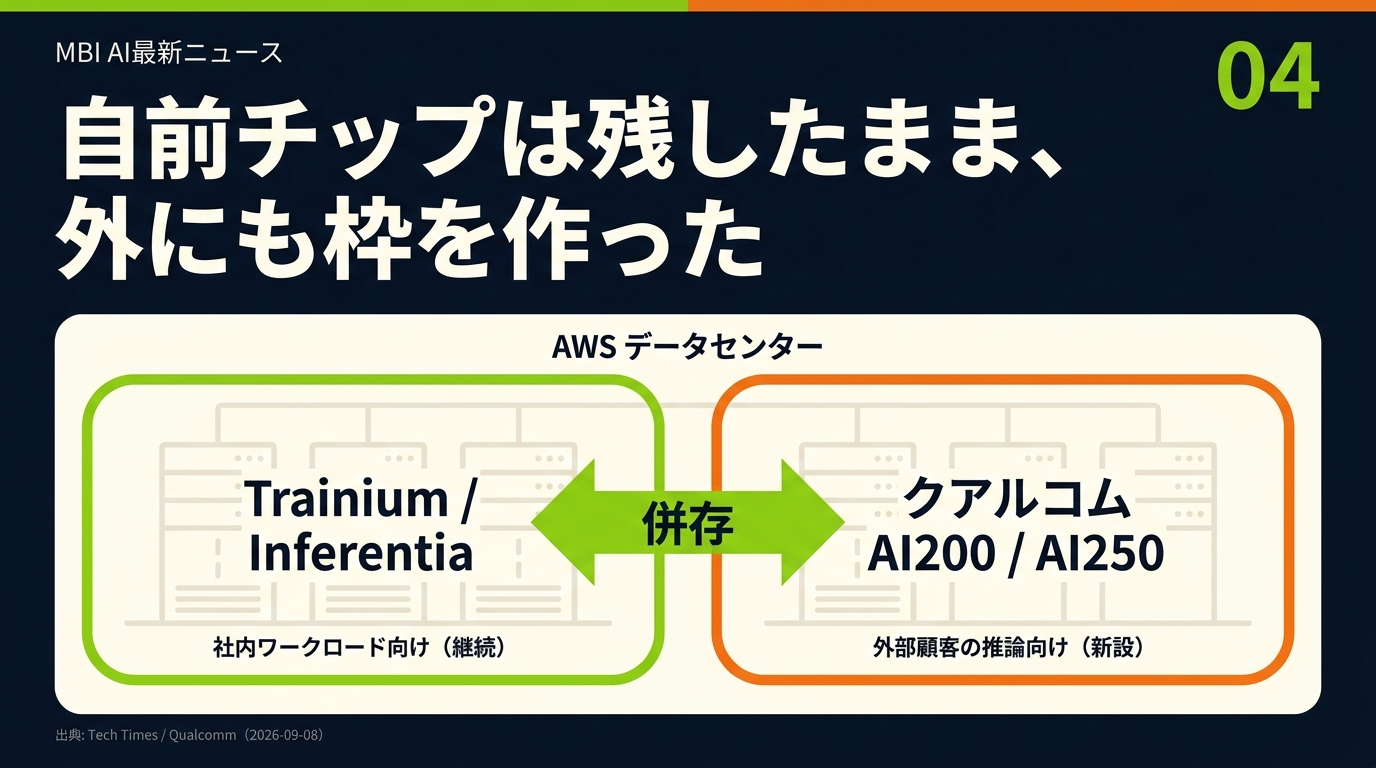
誤解されやすいので先に整理しておく。AWSは自社設計のTrainium/Inferentiaをやめるわけではない。Tech Timesの整理によれば、これらは引き続き社内のワークロードを担い、クアルコムのシリコンは外部顧客向けの推論需要に充てられる。置き換えではなく「補完的なティア(階層)」という位置づけだ。
これは調達戦略としては教科書どおりで、しかし象徴的でもある。垂直統合をいちばん徹底してきたクラウドが、自前だけでは要る量に届かないと認めたということだからだ。しかも相手は、これまでスマートフォン向けSoCの会社と見られてきたクアルコムである。
クアルコム側の得たものも大きい。西側のハイパースケーラーとして初の大口採用であり、光接続では2025年12月に24億ドルで買収を完了したAlphawave Semiの技術資産(SerDes、PAM4、コヒーレントライトDSP)が、そのまま案件に載る。買収から9か月で、買った理由を実需で説明できたことになる。

効いてくるのは2027〜2028年
ロードマップを時間軸で並べると、この提携が実際に価格を動かすのがいつなのかが見えてくる。
- 2026年:AI200 が商用化(1カードあたりLPDDR 768GB、ラックレベル160kW)
- 2027年:AI250 が商用化。近メモリ演算により実効メモリ帯域が10倍超と同社は主張
- 2028年:AI300(第3世代推論プラットフォーム)がサンプル出荷。GPUベース構成比で1カードあたりメモリ帯域/Wが4〜8倍を目標
- 2028年:Dragonfly C1000 CPU(カスタムOryonコアを250個超、既存サーバCPUベンチマーク比で2倍超の性能/Wを目標)
売上が立ち始めるのは2026年12月期(会計年度2027年 第1四半期)からとされる。つまり「発表の翌日から安くなる」たぐいの話ではない。いま組む予算は現在の推論単価で組み、値下がりは2027年以降のシナリオとして別枠で持つ——これが実務上の正しい構え方だ。
なお性能値はいずれもクアルコムの自社目標であり、第三者ベンチマークではない。「4〜8倍」も「10倍超」も、比較対象と測定条件が明かされるまでは、そのまま受け取るべき数字ではない。
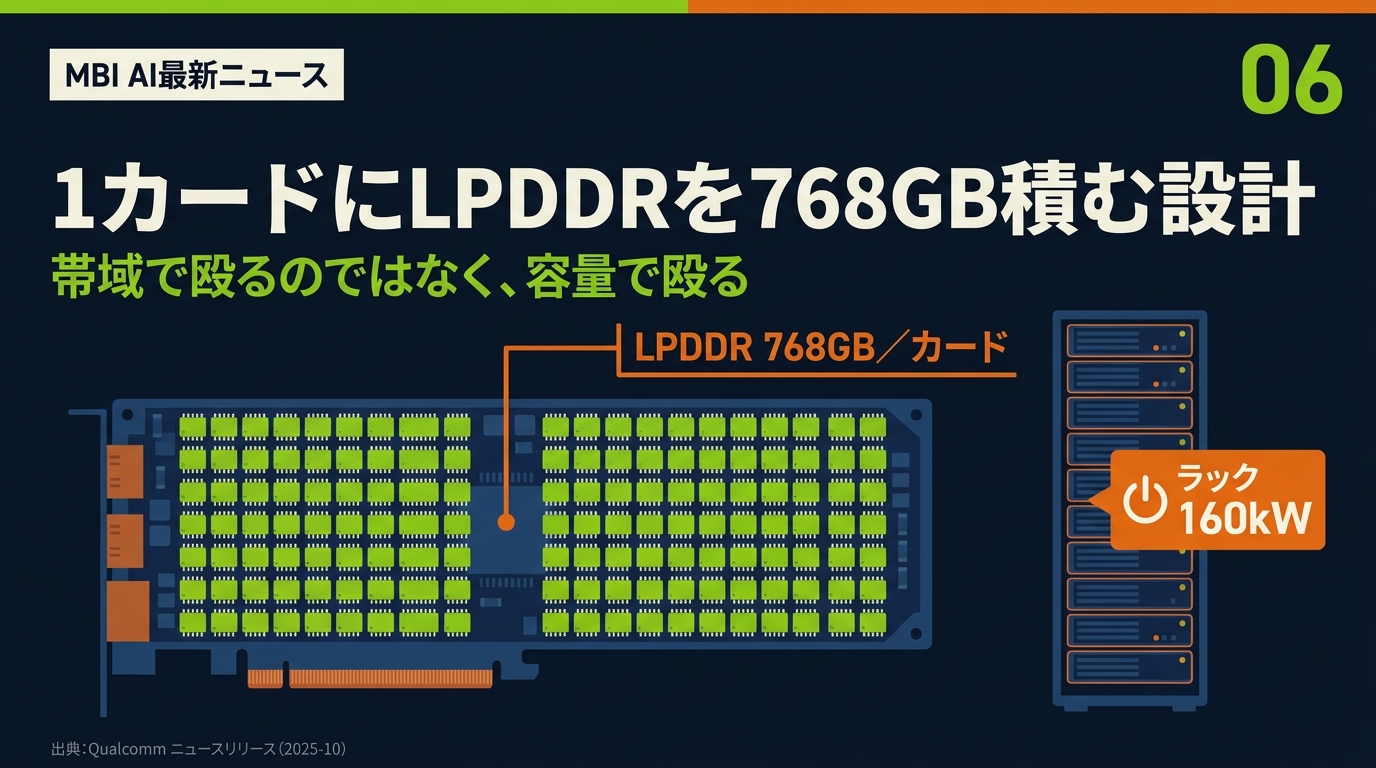
1カードにLPDDRを768GB積む設計
AI200の公表仕様で目を引くのは、1カードあたりLPDDR 768GBという数字である(2025年10月のクアルコム公式リリース)。ラックレベルの消費電力は160kW。AI250は近メモリ演算アーキテクチャで実効帯域を伸ばす方向だ。
ここで使われるLPDDRは、スマートフォンに載っているのと同じ低消費電力DRAMの系統である。HBM(広帯域メモリ)のような専用品ではなく、汎用に近い部材を大量に積むことでコストを下げにいく設計思想——それが「帯域で殴るのではなく容量で殴る」という言い方の中身だ。
この設計は、推論の中でも長いコンテキストを抱えるワークロードと相性がいい。長文の社内文書を丸ごと読ませるエージェント、巨大な検索インデックスを持つRAG、会話履歴を延々と保持するアシスタント。これらは「一瞬の演算速度」よりも「どれだけ手元に置いておけるか」で速度と単価が決まる。自社のAI基盤を設計するなら、いま扱っている処理が帯域律速なのか容量律速なのかを、一度切り分けて書き出しておく価値がある。
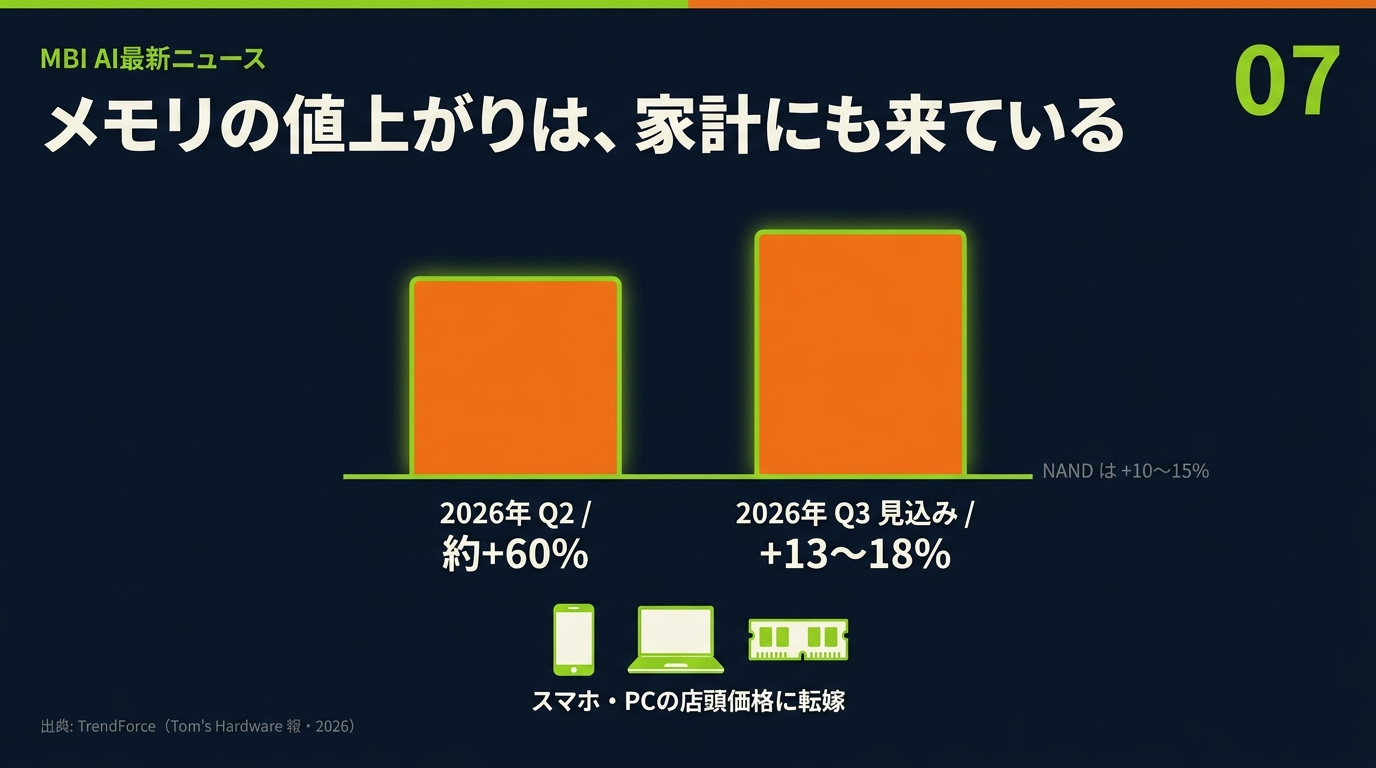
メモリの値上がりは、すでに家計に来ている
データセンターがLPDDRを大量に飲み込むと、その影響は回り回って店頭価格に出る。TrendForceの価格調査(Tom's Hardware報)によれば、2026年第2四半期にDRAM・NANDはいずれも約60%の急騰を記録し、第3四半期は汎用DRAMが前期比13〜18%、NANDが10〜15%の上昇が見込まれている。上昇率こそ鈍化したが、方向は依然として上である。
同レポートは、スマートフォンメーカーが高止まりしたLPDDRコストを吸収しきれず端末価格に転嫁しつつあること、そして値上げの減速は供給改善ではなく「消費者が払える上限に達した」ためだと指摘している。AIインフラの投資競争と、私たちがスマホやPCを買い替えるときの見積書は、同じメモリ供給という一本の線でつながっている。
生活者としての実務的な結論はシンプルだ。メモリ搭載量が価格を左右する買い物(スマホ、ノートPC、NAS、自作PC)は、上位メモリ構成ほど値上がり幅が大きくなりやすい。買い替えを検討しているなら、容量を「あとで足す」前提の構成にできるかどうかが、今年はいつも以上に効く。
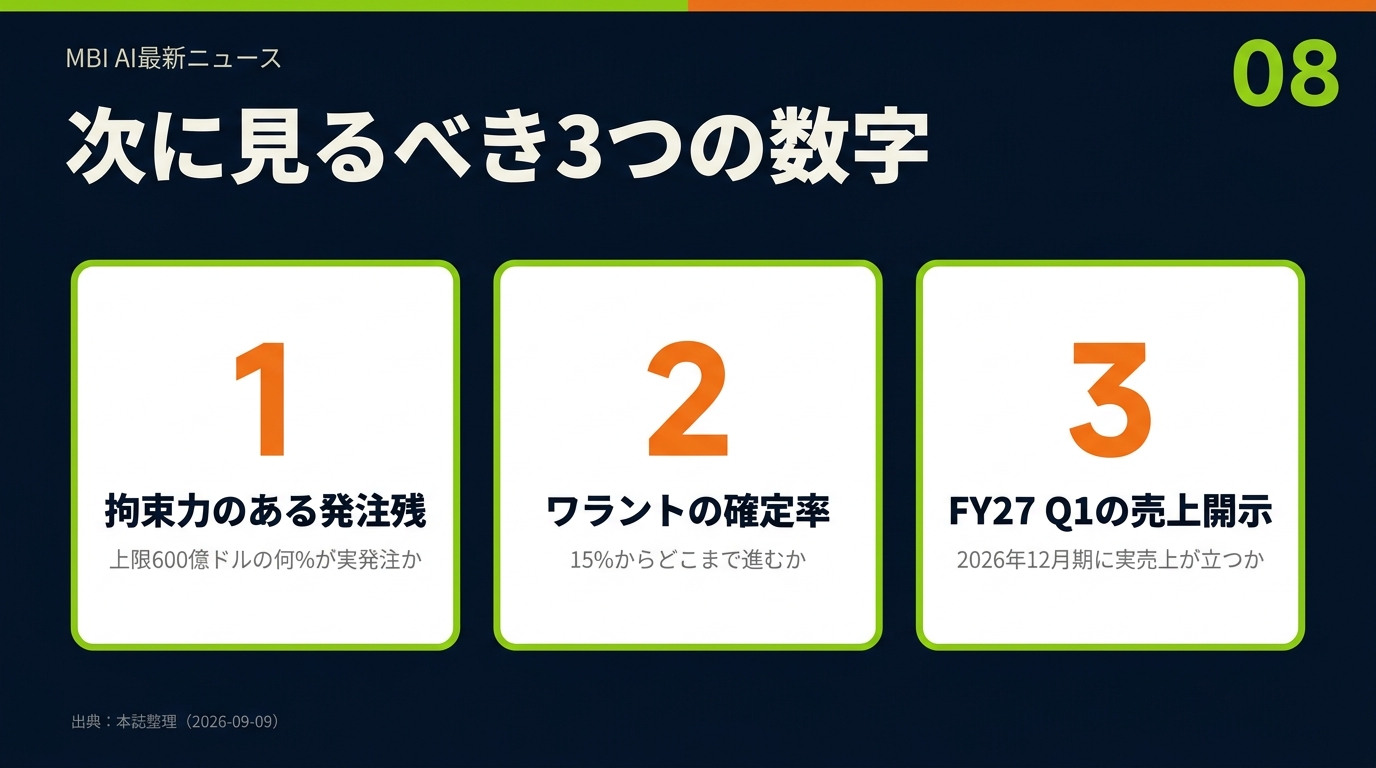
投資家が次に見るべき3つの数字
この提携を「600億ドルの大型契約」として消費してしまうと、次に何を確認すればいいのか分からなくなる。追うべき数字は3つに絞れる。
- 拘束力のある発注残——上限600億ドルのうち、実際に発注として積み上がった額。ワラントの確定条件が「拘束力のある発注」と紐づいている以上、ここが唯一の実需の証拠になる。
- ワラントの確定率——現在15%。この比率が上がるということは、Amazonが実際に買っているということだ。逆に何四半期も15%のままなら、市場は上限を割り引き続ける。
- 2026年12月期(FY27 Q1)の売上開示——初めて実売上として計上される四半期。セグメント別開示でデータセンター売上がどう動くかが、最初の答え合わせになる。
リスク側も明示しておく。上限に到達しない可能性は十分にある。性能値は自社目標にすぎず、第三者検証はまだない。AWSが自前チップを優先すれば外部枠は縮む。そして推論市場の価格競争が激化すれば、勝っても薄利という結末もありうる。
【噂レベル】同じ週、Anthropicが11か月で計14.8GW・最大5,170億ドル規模の計算資源契約を結んだ、とする報道が複数出ている。ただしこれは一次発表ではなく報道ベースの数字であり、本稿では確定情報として扱わない。
まとめ
- 2026年9月8日、クアルコムとAmazonが推論向けカスタムシリコンで複数世代の提携を発表。光接続は最大1.6Tまで共同開発する。
- Amazonは2036年9月までに最大600億ドルを支払える枠を得て、クアルコムはAmazonに最大2,500万株(行使価格161.26ドル/額面最大約40億ドル)の新株予約権を発行した。
- ただし確定は15%(375万株)のみ。残り85%は実発注に連動する。600億ドルは上限であって受注残ではない。
- 株価は終値+3.6%(174.88ドル)、場中一時+9.5%(高値183.49ドル)。市場の評価は割れている。
- AWSはTrainium/Inferentiaを維持したうえで外部枠を追加。垂直統合の総本山が「自前だけでは足りない」と認めた形。
- 効いてくるのは2027〜2028年(AI250=2027、AI300/Dragonfly C1000=2028)。今年の予算を値下がり前提で組むのは早い。
- AI200は1カードLPDDR 768GB。同じメモリ供給を奪い合う形で、DRAMは2026年Q2に約60%高、Q3も13〜18%高の見込み——AI投資は家計にも届いている。
出典・参考情報
- Qualcomm「Qualcomm Announces Multi-Generational Product Collaboration with Amazon to Build Next-Generation AI Data Center Infrastructure」2026年9月8日 — qualcomm.com
- Qualcomm「Qualcomm Unveils AI200 and AI250」2025年10月 — qualcomm.com
- CNBC「Qualcomm issues warrants to Amazon to acquire $4 billion worth of chipmaker's stock」2026年9月8日 — cnbc.com
- Tech Times「Qualcomm Wins First Western Hyperscaler: AWS Deal Pays Up to $60B for Inference Silicon」2026年9月8日 — techtimes.com
- ts2.tech「Qualcomm Stock Rises 3.6% on Amazon AI Deal; 85% of the Warrant Still Has to Vest」2026年9月8日 — ts2.tech
- Quartz「Qualcomm lands Amazon deal to build custom AI data center chips」2026年9月8日 — qz.com
- Unite.AI「Qualcomm Signs Multi-Generational Amazon Deal for AI Data Center Silicon」2026年9月8日 — unite.ai
- Tom's Hardware(TrendForce調査)「Memory price surge begins to cool as consumers hit affordability limit」2026年 — tomshardware.com
※ 本記事の性能値(4〜8倍、10倍超、2倍超など)はいずれもQualcommの自社目標値であり、第三者ベンチマークによる検証値ではありません。※ 本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。